历史日报
按日期、报告类型或关键词查找。
按日报日期倒序排列。美东交易日与报价时点见正文,周末复核与盘前版分别标注。
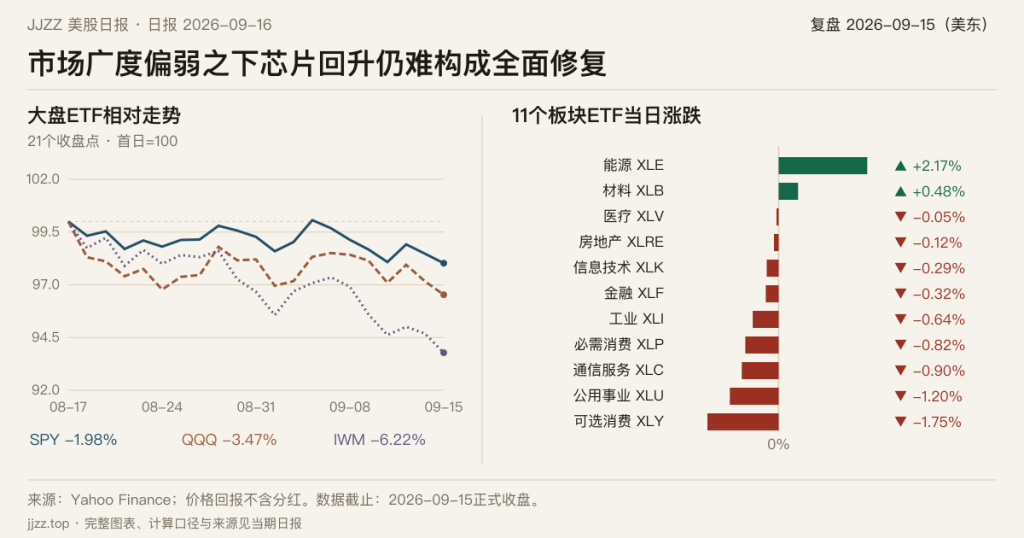
市场广度偏弱之下芯片回升仍难构成全面修复
阅读全文 →:市场广度偏弱之下芯片回升仍难构成全面修复标普500收跌0.45%,半导体虽逆势回升,却没能带动多数股票转强。十年期美债收益率收在5.00%,能源与网络安全成为少数亮点;议息前的市场更像选择性防守,而不是风险偏好重新扩张。
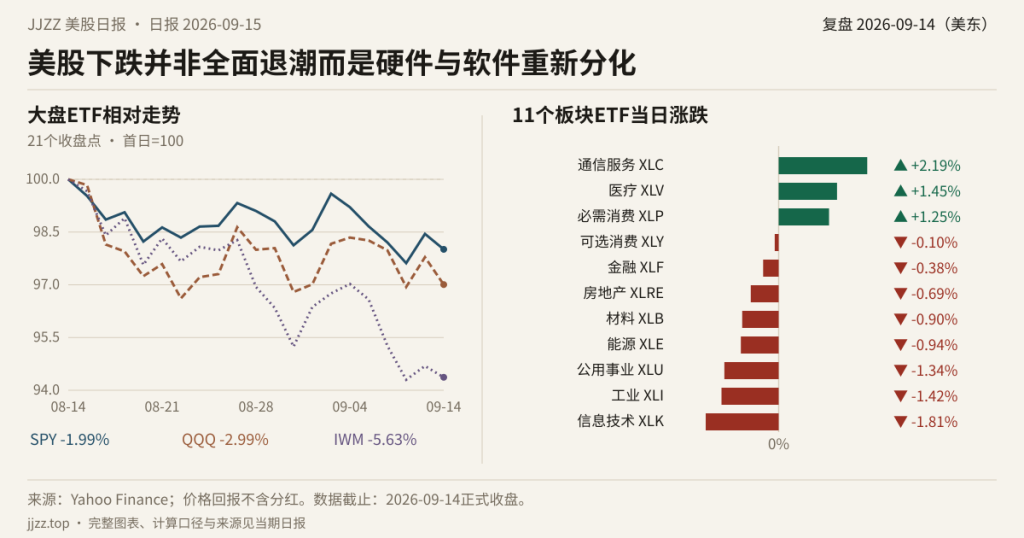
美股下跌并非全面退潮而是硬件与软件重新分化
阅读全文 →:美股下跌并非全面退潮而是硬件与软件重新分化9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
油价反弹重压成长估值,周五修复仍待市场确认
阅读全文 →:油价反弹重压成长估值,周五修复仍待市场确认最新正式收盘仍来自9月11日,美股四连跌后反弹,标普500涨0.86%。周一早间原油电子盘再次上涨,纳指100期货跌约1.09%,此前修复面临新的利率与能源压力。
周五反弹未消除利率压力,联储决议仍是关键
阅读全文 →:周五反弹未消除利率压力,联储决议仍是关键周末没有新的美股常规交易,9月11日标普500反弹0.86%,VIX回落11.21%。油价从隔夜高位回落提供支持,但核心CPI环比0.3%高于调查预期,利率约束仍未消失。
通胀数据缓和抛压,美股反弹仍受核心物价约束
阅读全文 →:通胀数据缓和抛压,美股反弹仍受核心物价约束美股四连跌后反弹,标普500涨0.86%,纳指涨0.96%,VIX回落11.21%。油价回落和CPI贴近预期支撑修复,但核心CPI环比0.3%高于调查预期,反弹尚非风险解除。
油价与物价共同推高债息,成长股承压仍未结束
阅读全文 →:油价与物价共同推高债息,成长股承压仍未结束美股连续第四日下跌,标普500跌0.59%,半导体指数跌2.66%。布伦特结算价升至107.63美元,十年期美债收益率从4.83%升至4.95%,物价与能源继续挤压估值空间。
油价破百削弱风险偏好,科技韧性仅见于局部
阅读全文 →:油价破百削弱风险偏好,科技韧性仅见于局部油价突破100美元,长端美债收益率上升,主要指数普跌,罗素2000跌幅最深。能源成为标普唯一上涨板块,但半导体及部分科技股仍有韧性,行情呈现指数弱与局部抗跌并存的格局。
芯片逆势上涨未能扭转大盘防御性轮动格局
阅读全文 →:芯片逆势上涨未能扭转大盘防御性轮动格局标普500跌0.58%,道指跌1.18%,半导体指数却上涨1.30%。能源、公用事业与芯片相对较强,软件和等权标普走弱,VIX升至15.72,不能把局部强势理解为全面风险偏好回升。
休市后利率预期仍待消化,芯片强势并非普涨
阅读全文 →:休市后利率预期仍待消化,芯片强势并非普涨劳动节休市后,最新正式收盘仍为9月4日,标普500跌0.38%,纳指综合跌0.29%。纳指100、小盘和半导体指数逆势上涨,八月非农新增16.2万人,重返交易时仍需分辨内部轮动。
劳动节休市未改变强就业与科技分化的双重信号
阅读全文 →:劳动节休市未改变强就业与科技分化的双重信号劳动节没有新的常规交易,最近一次收盘中标普500跌0.38%,道指跌0.51%。半导体指数反涨3.38%,八月非农新增16.2万人,休市期间应继续沿用明确标注日期的旧行情。
强就业约束利率宽松想象,周五科技表现仍分化
阅读全文 →:强就业约束利率宽松想象,周五科技表现仍分化周末没有新的收盘,9月4日标普500跌0.38%,纳指综合跌0.29%,半导体指数涨3.38%。八月非农新增16.2万人,显著高于调查预期,就业强势与科技内部分化需要同时看待。
强非农重塑利率预期,半导体反弹难言全面修复
阅读全文 →:强非农重塑利率预期,半导体反弹难言全面修复9月4日标普500跌约0.38%,纳指跌0.29%,半导体指数反涨约3.38%。八月非农新增16.2万人,高于调查预期的5.3万人,失业率维持4.1%,就业冲击限制了宽松想象。