加息预期升温,芯片撑起美股局部行情
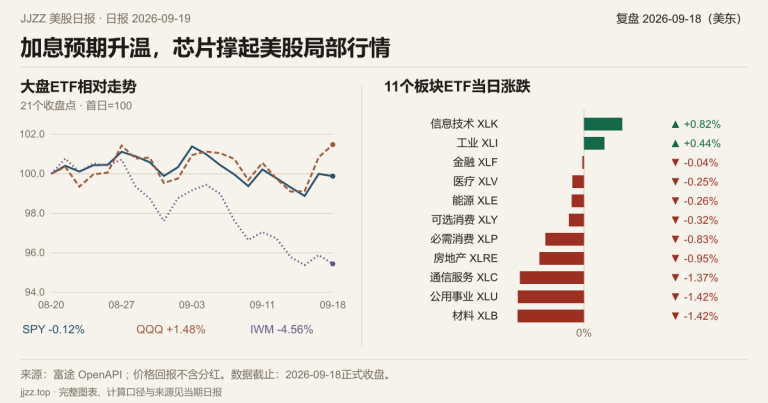
本周加息之后,市场继续追问美联储还会走多远,美债收益率全线上行。芯片股逆势领涨,带动纳指收高,但小盘股、软件和公用事业走弱。指数的韧性仍主要来自少数强势方向。
按北京时间期次选择;仅已发布日期可点击。
本周加息之后,市场继续追问美联储还会走多远,美债收益率全线上行。芯片股逆势领涨,带动纳指收高,但小盘股、软件和公用事业走弱。指数的韧性仍主要来自少数强势方向。
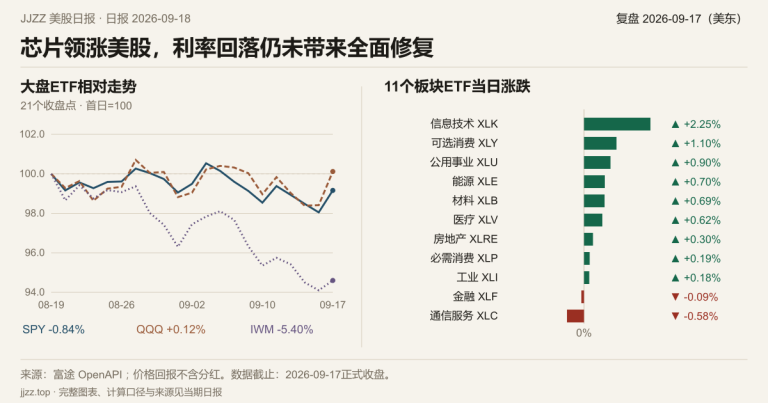
美股周四由芯片与大型科技股带队上涨,美债收益率同步回落,风险偏好回暖。黄仁勋对明年芯片销量的判断成为收盘后重要看点,但多数成分股仍在短期均线下方,行情距离全面修复还有差距。
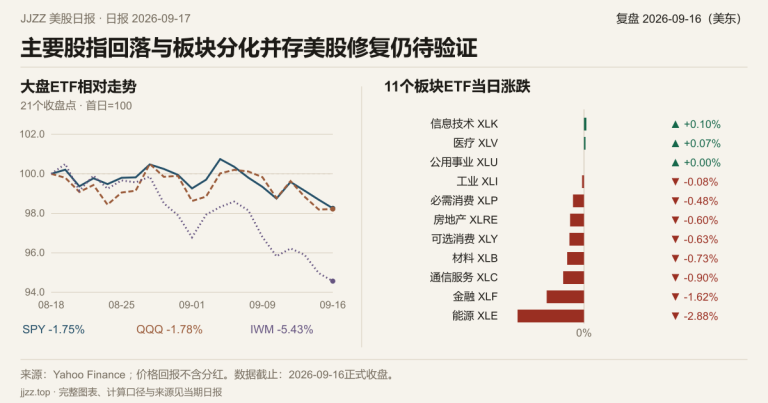
美联储加息25个基点,道指下跌1.21%,纳指接近平收。芯片与光通信仍有买盘,但多数股票承压;比当天涨跌更值得追问的是,高利率和高燃料成本正在怎样改变企业的盈利空间。
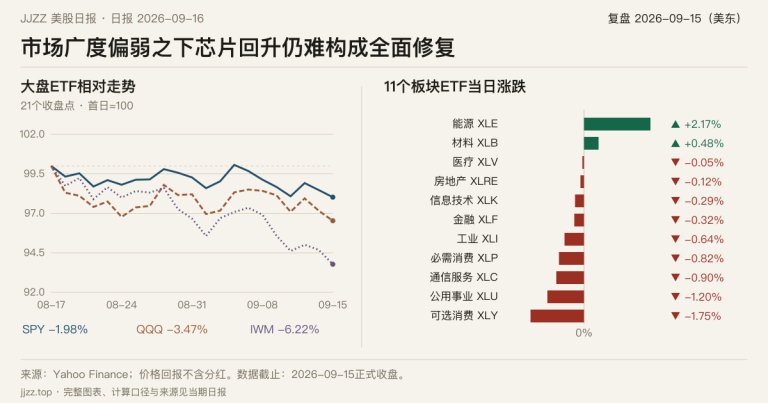
标普500收跌0.45%,半导体虽逆势回升,却没能带动多数股票转强。十年期美债收益率收在5.00%,能源与网络安全成为少数亮点;议息前的市场更像选择性防守,而不是风险偏好重新扩张。
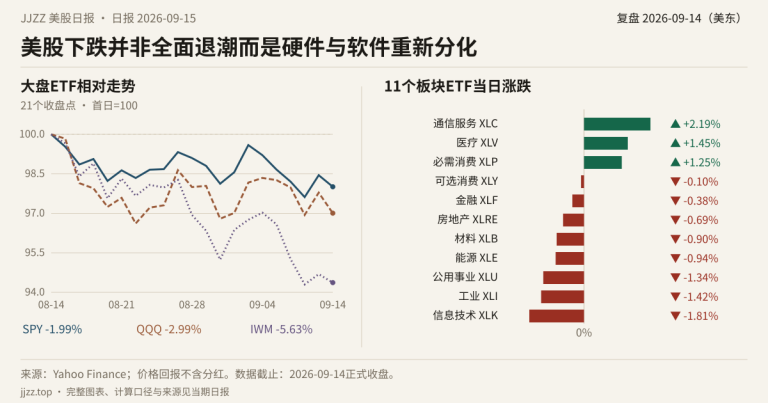
9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
最新正式收盘仍来自9月11日,美股四连跌后反弹,标普500涨0.86%。周一早间原油电子盘再次上涨,纳指100期货跌约1.09%,此前修复面临新的利率与能源压力。
周末没有新的美股常规交易,9月11日标普500反弹0.86%,VIX回落11.21%。油价从隔夜高位回落提供支持,但核心CPI环比0.3%高于调查预期,利率约束仍未消失。
美股四连跌后反弹,标普500涨0.86%,纳指涨0.96%,VIX回落11.21%。油价回落和CPI贴近预期支撑修复,但核心CPI环比0.3%高于调查预期,反弹尚非风险解除。
美股连续第四日下跌,标普500跌0.59%,半导体指数跌2.66%。布伦特结算价升至107.63美元,十年期美债收益率从4.83%升至4.95%,物价与能源继续挤压估值空间。
油价突破100美元,长端美债收益率上升,主要指数普跌,罗素2000跌幅最深。能源成为标普唯一上涨板块,但半导体及部分科技股仍有韧性,行情呈现指数弱与局部抗跌并存的格局。