除特别标注外,本期数据均为2026-09-16收盘(美东)。
较上期变化
对照 2026-09-16期观察清单,按新一期常规收盘核对。
SPY上期支撑756.15,本期收于754.05,跌破;QQQ上期支撑702.70,本期收于704.72,守住;SMH上期支撑537.73,本期收于545.56,守住。
查看全部 40 条点位核对
- SPY 支撑 756.15 → 收盘 754.05 跌破
- SPY 压力 775.30 → 收盘 754.05 未突破
- QQQ 支撑 702.70 → 收盘 704.72 守住
- QQQ 压力 724.13 → 收盘 704.72 未突破
- SMH 支撑 537.73 → 收盘 545.56 守住
- SMH 压力 580.57 → 收盘 545.56 未突破
- IGV 支撑 99.72 → 收盘 104.96 守住
- IGV 压力 110.57 → 收盘 104.96 未突破
- IWM 支撑 284.08 → 收盘 283.92 跌破
- IWM 压力 303.41 → 收盘 283.92 未突破
- NVDA 支撑 207.25 → 收盘 213.90 守住
- NVDA 压力 234.76 → 收盘 213.90 未突破
- AMD 支撑 440.50 → 收盘 512.50 守住
- AMD 压力 526.79 → 收盘 512.50 未突破
- AVGO 支撑 337.92 → 收盘 339.51 守住
- AVGO 压力 385.78 → 收盘 339.51 未突破
- MRVL 支撑 200.62 → 收盘 229.71 守住
- MRVL 压力 254.60 → 收盘 229.71 未突破
- GOOGL 支撑 327.74 → 收盘 342.87 守住
- GOOGL 压力 351.60 → 收盘 342.87 未突破
- MSFT 支撑 477.15 → 收盘 490.30 守住
- MSFT 压力 517.78 → 收盘 490.30 未突破
- META 支撑 537.27 → 收盘 673.31 守住
- META 压力 678.87 → 收盘 673.31 未突破
- AMZN 支撑 247.22 → 收盘 245.96 跌破
- AMZN 压力 267.56 → 收盘 245.96 未突破
- ORCL 支撑 137.43 → 收盘 143.16 守住
- ORCL 压力 170.70 → 收盘 143.16 未突破
- CRM 支撑 193.23 → 收盘 250.54 守住
- CRM 压力 268.27 → 收盘 250.54 未突破
- NOW 支撑 117.84 → 收盘 139.82 守住
- NOW 压力 149.60 → 收盘 139.82 未突破
- SNOW 支撑 303.89 → 收盘 331.02 守住
- SNOW 压力 384.56 → 收盘 331.02 未突破
- ADBE 支撑 241.51 → 收盘 250.50 守住
- ADBE 压力 294.53 → 收盘 250.50 未突破
- PANW 支撑 321.39 → 收盘 375.65 守住
- PANW 压力 387.33 → 收盘 375.65 未突破
- CRWD 支撑 181.24 → 收盘 241.36 守住
- CRWD 压力 243.98 → 收盘 241.36 未突破
判断表述有调整。轮动可从行业排序、主题比较和市场广度三方面交叉观察。本期XLK与XLE的收益差为2.99个百分点。相对优势不保证绝对上涨;行业分化也不等于已证明资金在二者之间直接迁移。
新增列示的风险项
上一期缺少结构化风险表,无法可靠判定哪些风险为新增。
本期速读
- 美联储加息25个基点,利率区间升至3.75%—4.00%。沃什强调通胀仍高,市场尚未摆脱利率压力。
- 道指跌1.21%,标普跌0.45%,纳指接近平收。科技股相对抗跌,却没有带动多数股票上涨。
- 两年期美债收益率升7个基点至4.74%,十年期升至5.01%。短端反应更明显,后续政策路径仍是焦点。
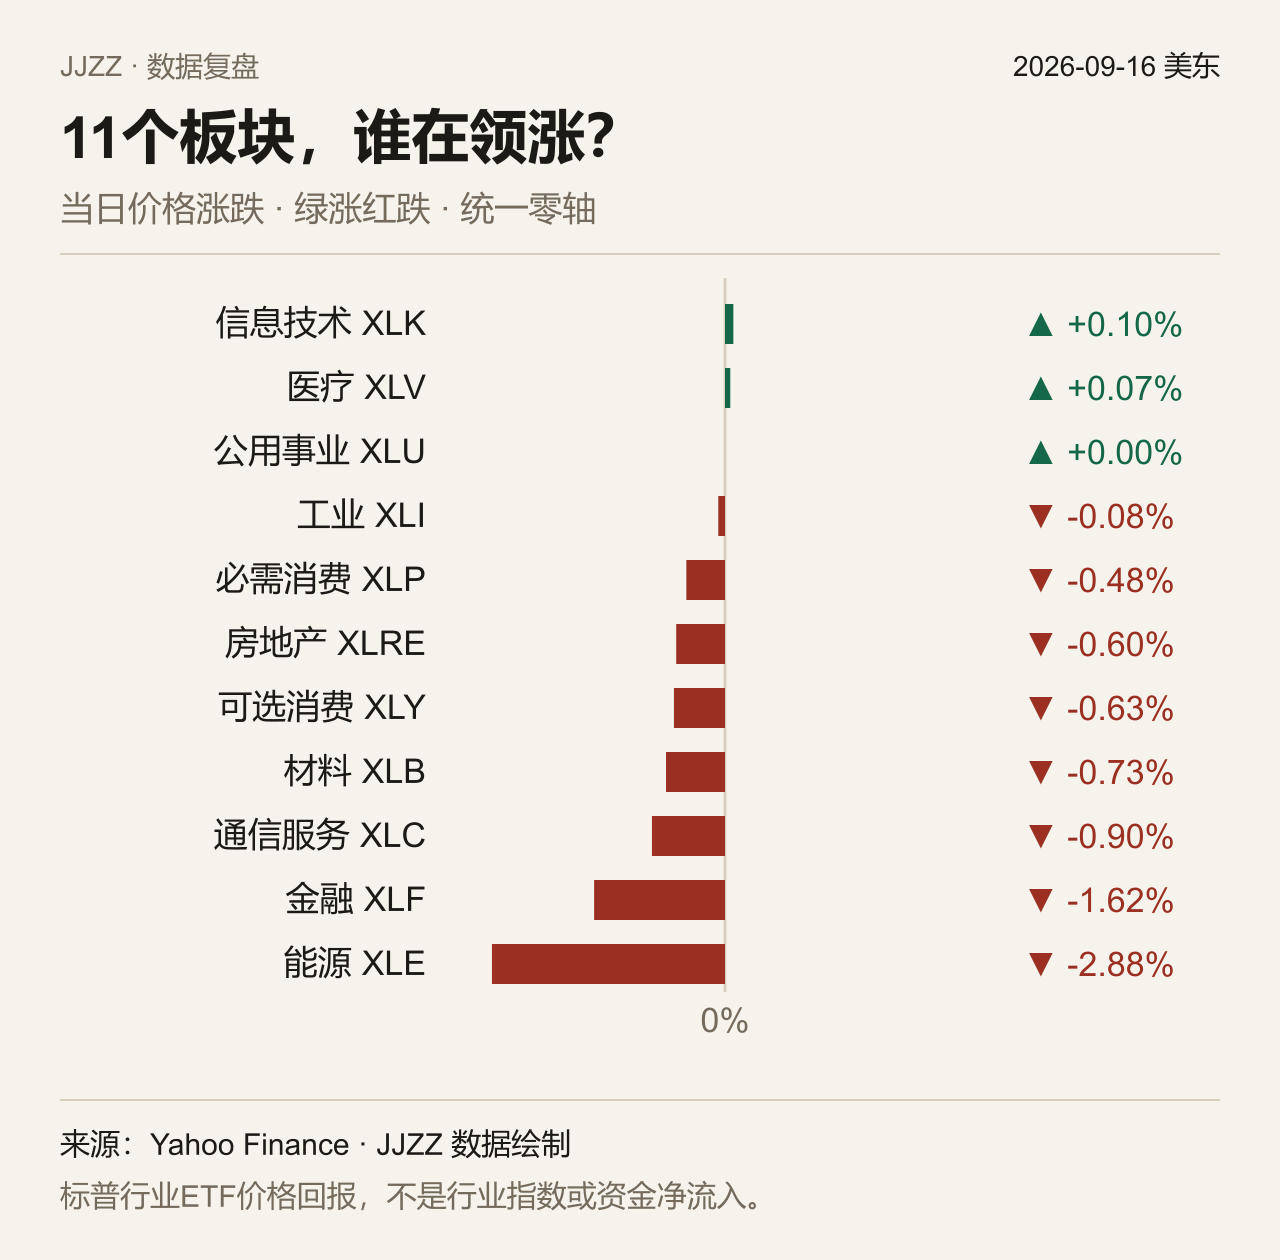
- 科技板块微涨0.10%,能源跌2.88%、金融跌1.62%。当天并非各类股票整齐地向同一个方向交易。
- 英伟达涨0.82%,AMD涨1.65%;Lumentum、Coherent分别涨9.59%和6.92%,光通信表现尤其突出。
- 标普500持仓样本中,341只下跌、158只上涨;站上20日线的仅18.4%,指数之外的承接仍弱。
- 高柴油成本开始挤压运输企业。CNBC报道,J.B. Hunt预计第三季度盈利较第二季度下降5%—10%,零售销售却仍有韧性。
- 盘后,Generac因与亚马逊的数据中心备用电源合作受到关注;这条消息属于盘后,不能倒过来解释常规时段行情。
重点个股英伟达(NVDA) +0.82%(收盘)微软(MSFT) -1.37%(收盘)
本文目录 16 个章节
表内图例:↑↑为同时高于20日和50日均线;↓↓为同时低于两线;~为位于两线之间。支撑与压力主要取自近20个交易日高低点,当日低点另行说明,不指历史最高或最低。
0. 今日一句话总结
我对这个交易日的判断是:科技股还能找到亮点,但它们尚未替整个市场卸下压力。美联储加息之后,道指明显下挫,纳指却接近平收;光通信、部分芯片和服务器股票走强,与金融、能源的下跌同时出现。把这一天概括成科技全面反攻,或者风险资产全面撤退,都不贴切。
更值得追问的是企业端的变化。债券市场在重估未来利率,运输企业在谈燃料成本,云计算巨头则面对AI投资回报的争论。价格表现很分散,背后的共同问题却相当具体:钱更贵、成本更高之后,哪些公司的增长还能留下利润?
1. 大盘表现总览
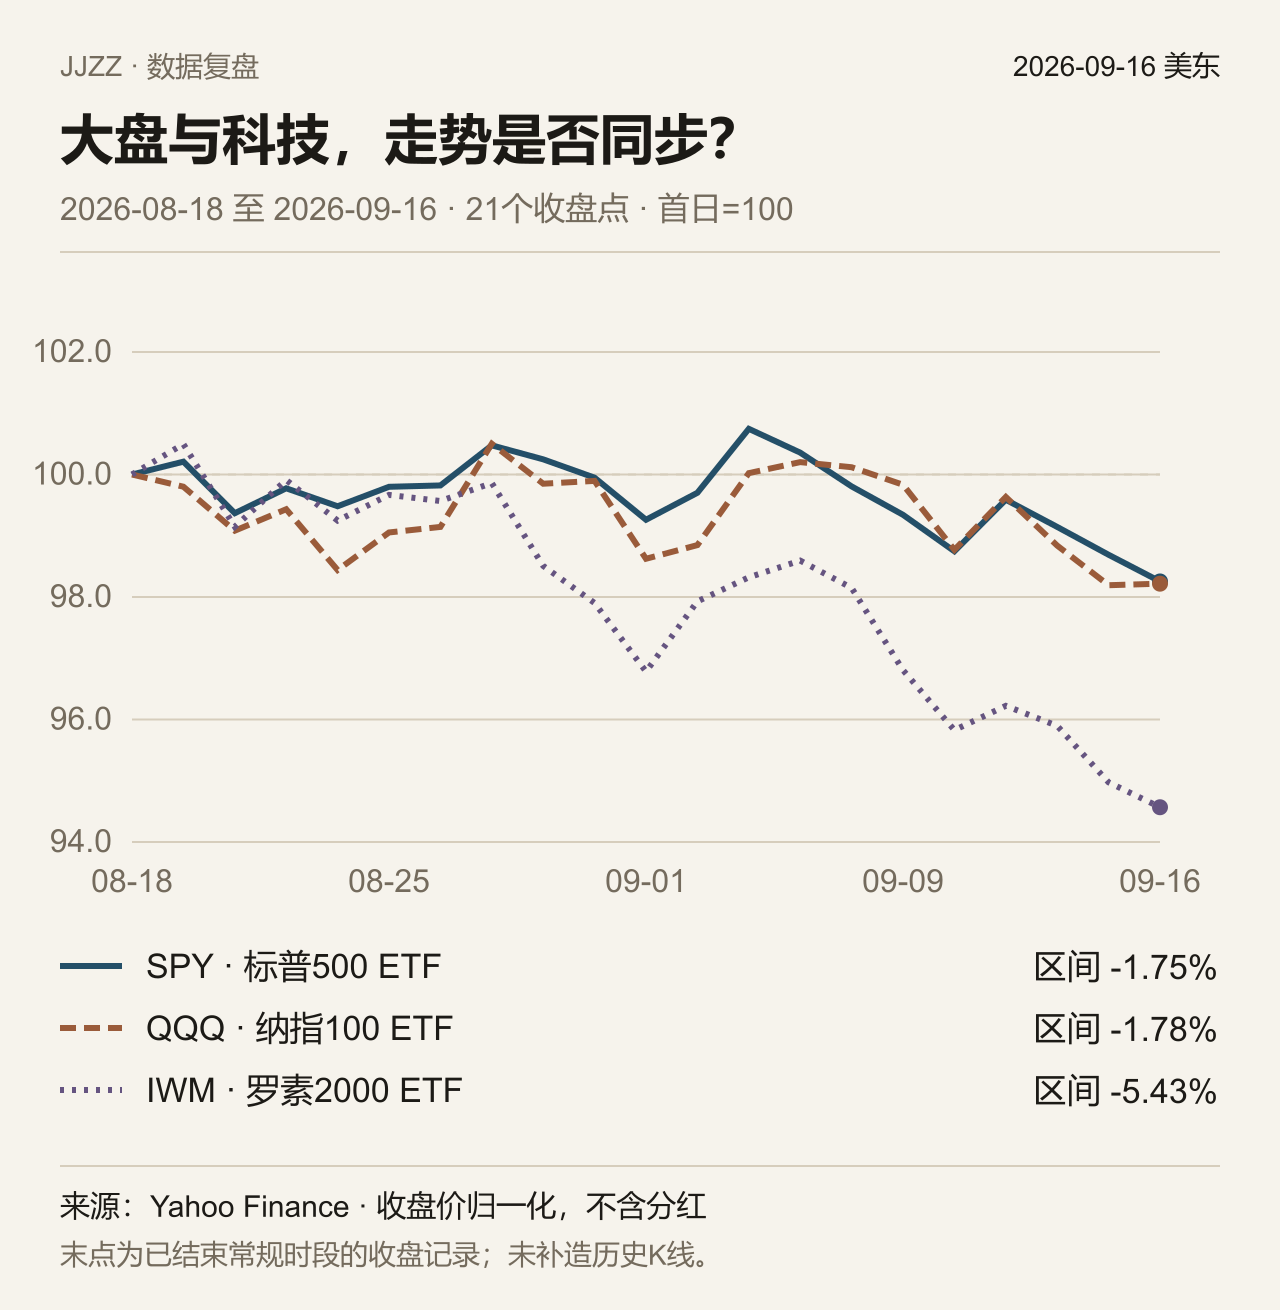
标普500下跌0.45%,道指下跌1.21%,纳斯达克综合指数几乎没有变化。这种差距提醒我,不能只看纳指收盘就说市场平稳。罗素2000同样收低,等权标普ETF跌幅也大于市值加权代理,多数股票没有分享到少数科技方向的强势。
费城半导体上涨0.63%,给科技板块提供了一点支撑。不过,芯片ETF近五日和近21日回报仍为负,当天反弹并没有抹掉此前的调整。VIX升至17.71,说明波动率预期有所上升,但仅凭这个水平,还不足以把市场称为恐慌抛售。
| 指数 | 收盘(点) | 涨跌幅(%) | 日低(点) | 日高(点) | 技术状态 |
|---|---|---|---|---|---|
| Dow Jones | 51,461.90 | -1.21% | 51,186.67 | 52,173.70 | ↓↓ |
| S&P 500 | 7,551.81 | -0.45% | 暂无可靠数据 | 暂无可靠数据 | ↓↓ |
| Nasdaq Composite | 25,978.42 | -0.01% | 25,802.96 | 26,225.09 | ↓↓ |
| Nasdaq 100 | 28,945.06 | +0.02% | 28,753.29 | 29,235.89 | ↓↓ |
| Russell 2000 | 2,858.81 | -0.40% | 暂无可靠数据 | 暂无可靠数据 | ↓↓ |
| SOX半导体 | 11,246.11 | +0.63% | 11,132.26 | 11,413.46 | ↓↓ |
| VIX | 17.71 | +2.97% | 16.40 | 18.94 | ↑↑ |
2. 盘中走势复盘
盘中比收盘数字更能看出市场的犹豫。SPY与QQQ都在美东11:30开始的半小时区间触及日高,又都在15:00开始的区间触及日低。上午的上冲没有守住,下午的下探也没有一直延续到最后。
SPY最低到749.60美元,收回754.05美元;QQQ从700美元回到704.72美元。尾盘确实有承接,但两只ETF都没有收复当天高点。我的理解是卖压得到了一定消化,而非市场已经重新建立了上攻趋势。
CNBC将午后的股市走弱放在沃什新闻发布会的背景下报道。价格记录与报道时序可以相互参照,却不足以证明每一段波动都由讲话单独造成。
| 标的 | 开盘(美元) | 低点所在30分钟区间 | 高点所在30分钟区间 | 收盘(美元) |
|---|---|---|---|---|
| SPY | 759.54 | 15:00起 / 749.60 | 11:30起 / 761.67 | 754.05 |
| QQQ | 708.06 | 15:00起 / 700.00 | 11:30起 / 711.85 | 704.72 |
3. 宏观环境
今天宏观部分最重要的变化,不是又多了一条会议日程,而是加息已经发生。与此同时,短端收益率升幅更大,能源成本也开始进入企业自己的盈利讨论。后续观察需要从“会不会加息”转向“高利率维持多久,以及利润能承受多少成本”。
3.1. 美债收益率
财政部日度记录显示,两年期收益率上升7个基点至4.74%,十年期上升1个基点至5.01%,三十年期小幅回落至5.35%。当天不是所有期限一起大幅上行,反应更集中在对政策路径敏感的短端。
十年期仍在5%附近,估值约束没有明显松开。不过,长端涨幅小于短端,也意味着不能把这一天简单描述为长期通胀预期失控;实际利率、期限溢价等因素还需要另外的数据分解。
| 期限 | 收益率(%) | 变化(bp) |
|---|---|---|
| 2Y | 4.74% | +7bp |
| 10Y | 5.01% | +1bp |
| 30Y | 5.35% | -1bp |
3.2. 加息落地之后
据CNBC当日报道,美联储将利率区间从3.50%—3.75%上调至3.75%—4.00%。报道引述沃什对通胀持续偏高的担忧,并指出夏季数据没有让他确信底层趋势已经明显改善。这是已经作出的决定,与日历中的会前预期应分开阅读。
市场接下来争论的,是这次加息会成为有限调整,还是更长一轮紧缩的开端。两年期收益率走高,使“政策压力已经结束”的判断缺少支持;但它同样不能直接换算成下一次会议的确定结果。
3.3. 美元、黄金、原油与加密资产
北京时间9月17日上午的原油快照在回落,黄金也下跌,美元指数小幅走强。这里最容易误读的是原油:早间报价回吐,不代表此前累积的能源成本压力已经消失,更不能用这组异步价格解释前一天所有板块涨跌。
加密资产在这组快照中上涨,与美股常规时段并不同步。本文保留这些时点供观察,不把它们拼成一张假定同时发生的风险偏好图。
| 资产(计价单位) | 价格 | 涨跌(%) | 北京时间 |
|---|---|---|---|
| DXY(点) | 100.30 | +0.05% | 09-17 08:41:30 |
| 黄金 GC=F(美元/盎司) | 4,329.00 | -1.33% | 09-17 08:41:28 |
| WTI CL=F(美元/桶) | 101.39 | -1.01% | 09-17 08:41:30 |
| Brent BZ=F(美元/桶) | 104.79 | -0.98% | 09-17 08:40:56 |
| BTC-USD(美元) | 76,335.00 | +0.82% | 09-17 08:51:32 |
| ETH-USD(美元) | 2,420.47 | +0.97% | 09-17 08:51:38 |
3.4. 重要经济数据
比单列日历更有现实感的,是运输企业对燃料费用的反馈。CNBC引用AAA数据称,周三美国柴油均价约为每加仑6.31美元;J.B. Hunt的财务负责人预计,成本上升会使公司第三季度盈利较第二季度下降5%—10%。这是管理层预期,不是已经公布的季度业绩。
同一报道也提供了另一面:8月零售销售环比增长1.2%。成本冲击已经出现,需求却没有因此立即塌陷。因此,我更关心成本会先落在运输商、生产商和零售商利润里,还是逐步传到消费者价格,而不是直接下一个衰退结论。
以下日历是精选清单。凌晨的联储事件已经发生;9月17日20:30的费城联储制造业指数和初请失业金人数,才是此后需要对照实际结果的项目。表中的预期仍是预期,不能代替公布值。
| 北京时间 | 事件 | 市场预期 | 前值 |
|---|---|---|---|
| 09-17 02:00 | 联邦基金利率决议 | 4.00% | 3.75% |
| 09-17 02:00 | FOMC经济预测 | 无单一数值预期 | 未提供 |
| 09-17 02:00 | FOMC政策声明 | 无单一数值预期 | 未提供 |
| 09-17 02:30 | 美联储新闻发布会 | 无单一数值预期 | 未提供 |
| 09-17 20:30 | 费城联储制造业指数 | 31.3 | 47.4 |
| 09-17 20:30 | 初请失业金人数 | 207K | 206K |
4. 板块表现
科技板块只涨了0.10%,却已经排在十一大板块首位;医疗微涨、公用事业接近平收,其余方向下跌。这不是一个赢家特别强的交易日,而是多数行业表现偏弱。
能源跌2.88%,金融跌1.62%,位居末两名。能源ETF近21日仍上涨2.32%,说明当天回撤与较长窗口的相对强势可以同时成立。金融走弱则提醒我,加息并不自动等于所有银行和金融股受益,还要看融资成本、资产质量与市场预期。
我不会仅凭板块价格宣称资金已经从能源转向科技。能确认的是当天收益差距扩大到接近3个百分点;净申购、持仓变化和资金去向,需要另外的证据。
| 排名 | 板块 | ETF | 当日(%) | 近5日(%) | 近21日(%) | 相对SPY百分点 |
|---|---|---|---|---|---|---|
| 1 | 信息技术 | XLK | +0.10% | -2.10% | -3.36% | +0.54 |
| 2 | 医疗 | XLV | +0.07% | +0.71% | +0.43% | +0.51 |
| 3 | 公用事业 | XLU | +0.00% | -3.77% | -6.47% | +0.44 |
| 4 | 工业 | XLI | -0.08% | -1.79% | -9.45% | +0.36 |
| 5 | 必需消费 | XLP | -0.48% | +0.34% | -1.59% | -0.04 |
| 6 | 房地产 | XLRE | -0.60% | -1.38% | -4.51% | -0.16 |
| 7 | 可选消费 | XLY | -0.63% | -2.03% | -5.63% | -0.19 |
| 8 | 材料 | XLB | -0.73% | -2.00% | -3.60% | -0.29 |
| 9 | 通信服务 | XLC | -0.90% | +1.96% | +1.97% | -0.46 |
| 10 | 金融 | XLF | -1.62% | -1.98% | -2.87% | -1.18 |
| 11 | 能源 | XLE | -2.88% | -1.96% | +2.32% | -2.44 |
5. 主题与风格表现
芯片ETF涨0.64%,软件ETF跌0.56%。但把窗口拉长,软件近五日仍上涨3.07%,半导体却仍下跌约5%。当天领涨的是芯片,近期相对占优的却仍可能是软件,两种说法并不矛盾。
网络安全也不再延续此前的单日领先:CIBR与HACK都收低,但近五日仍分别上涨6.16%和7.66%。这更像强弱方向内部重新排序,暂时还看不出一个能统领所有科技股的新主线。
| ETF | 当日(%) | 近5日(%) | 近21日(%) |
|---|---|---|---|
| SMH | +0.64% | -5.00% | -8.17% |
| SOXX | +0.64% | -5.63% | -10.21% |
| IGV | -0.56% | +3.07% | +2.91% |
| CIBR | -0.69% | +6.16% | +2.57% |
| HACK | -0.94% | +7.66% | +3.37% |
| CLOU | -0.60% | +2.41% | +0.50% |
| WCLD | -0.75% | +5.04% | +2.74% |
| BOTZ | +0.26% | -1.31% | -8.20% |
| AIQ | +0.08% | -1.72% | -1.55% |
| IWO | -0.03% | -2.65% | -8.51% |
| IWN | -0.84% | -2.10% | -4.68% |
| RSP | -0.79% | -1.10% | -3.85% |
| QQQ | +0.03% | -1.62% | -3.45% |
| SCHG | -0.17% | -0.17% | -1.47% |
| VTV | -0.93% | -1.46% | -2.67% |
6. 市场宽度与参与度
纳指接近平收,容易让人忽略股票内部的压力。标普持仓样本里,下跌家数超过上涨家数两倍;短期均线参与度也很低。对我而言,这比某只热门股翻红更能说明当天反弹的底子够不够厚。
6.1. 均线参与度
SPY与QQQ两个持仓样本中,站上20日线的比例都只有18.4%,站上50日线的也仅约三成。超过半数样本仍在200日线之上,因此中短期偏弱与长期结构尚未全面失守可以同时存在。
下一次指数上涨时,我会优先看20日线参与度是否回升。若指数先涨、更多股票仍留在均线下方,反弹可以存在,但对少数权重的依赖也会更明显。
| 持仓代理 | 有效/请求 | 20日线上(%) | 50日线上(%) | 100日线上(%) | 200日线上(%) | 上涨/下跌/持平 |
|---|---|---|---|---|---|---|
| SPY | 499/503 | 18.4% | 31.1% | 40.9% | 50.1% | 158/341/0 |
| QQQ | 98/100 | 18.4% | 32.7% | 36.7% | 54.1% | 46/52/0 |
6.2. 涨跌家数与新高新低
SPY样本中158只上涨、341只下跌;QQQ样本中46只上涨、52只下跌。后者接近各半,与纳指相对抗跌吻合;前者则显示大盘内部承压更广。
这里使用的是持仓代理,覆盖率分别为99.2%和98%,不是交易所全市场统计。本期没有同口径的交易所新高、新低数据,也没有前一期可比序列,因此只判断当天多数股票承压,不断言压力较昨天进一步扩散。
6.3. 其他市场内部指标
VVIX收于95.41,MOVE收于80.73。一个反映与股票波动率相关的预期,另一个观察债券波动,两者不是可以直接相加的压力分数。没有历史分位时,我只保留其读数,不给它们贴“极端”标签。
高收益债和投资级债的当期利差未取得可核验读数。这限制了对融资环境的判断:不能因为股市承压就断言信用市场也已恶化,也不能因为没有数据就认为信用端没有风险。
7. 技术面分析
SPY收于754.05美元,仍低于20日与50日线,但略高于749.10美元的100日线;QQQ收于704.72美元,低于20日、50日和100日线。两者都缺少短期趋势优势,QQQ上方约710美元附近还有数条均线聚集。
当天SPY与QQQ都从日低回升,使749.60美元和700美元成为下一次观察承接的直接参照。若继续下探这些位置,我会看收盘能否守住;若向上反弹,先看附近均线,而不是立即期待挑战阶段高点。
软件IGV仍在四条均线上方,半导体SMH则仍在20日、50日和100日线下方。两者一天的涨跌刚好与结构强弱相反,这也是为什么我不愿把“今天涨了”直接等同于“趋势更好”。
| 标的 | 收盘价(美元) | MA20(美元) | MA50(美元) | MA100(美元) | MA200(美元) | RSI14 | MACD/信号 | 支撑(美元) | 压力(美元) |
|---|---|---|---|---|---|---|---|---|---|
| SPY | 754.05 | 764.67 | 759.19 | 749.10 | 715.48 | 41.76 | -0.74/1.20 | 749.60 | 775.30 |
| QQQ | 704.72 | 712.67 | 709.88 | 710.77 | 661.59 | 44.12 | -1.12/0.30 | 700.00 | 724.13 |
| IWM | 283.92 | 293.98 | 295.57 | 291.50 | 274.46 | 32.51 | -3.06/-1.76 | 281.03 | 303.41 |
| SMH | 545.56 | 557.32 | 566.13 | 575.09 | 485.17 | 43.87 | -4.93/-3.71 | 537.73 | 580.57 |
| IGV | 104.96 | 104.50 | 99.53 | 95.57 | 93.66 | 53.95 | 1.14/1.53 | 99.72 | 110.57 |
| XLK | 183.93 | 184.83 | 182.90 | 181.23 | 161.98 | 48.21 | 0.42/0.77 | 178.82 | 189.08 |
| XLC | 113.00 | 112.23 | 111.12 | 112.16 | 114.03 | 53.34 | 0.60/0.47 | 110.25 | 115.26 |
| XLY | 110.18 | 115.12 | 115.57 | 116.53 | 116.91 | 33.65 | -1.43/-0.83 | 109.63 | 119.06 |
8. 重点个股新闻与异动
科技内部今天最鲜明的亮点,是光通信和部分硬件股票,而非所有巨头或所有AI公司一起上涨。个股新闻、收盘变化与均线位置需要拼在一起看:有的在延续强势,有的只是从较弱的位置弹起。
8.1. 大型科技七巨头
英伟达涨0.82%,Meta涨0.46%,苹果也收红;微软跌1.37%,谷歌与亚马逊同样下跌。英伟达和微软都处于20日、50日线之间,Meta仍高于两线,亚马逊则低于两线。同一个“科技权重”标签之下,位置并不相同。
Meta的RSI为72.24,提示其短期动量偏热;亚马逊的RSI则只有39.45。前者面对的是追价与回撤问题,后者更需要证明承接能够恢复,不能用同一套反弹叙事处理。
| 股票 | 当日涨跌(%) | 技术位置 |
|---|---|---|
| NVDA | +0.82% | ~ |
| MSFT | -1.37% | ~ |
| AAPL | +0.32% | ↑↑ |
| GOOGL | -0.61% | ~ |
| AMZN | -0.99% | ↓↓ |
| META | +0.46% | ↑↑ |
| TSLA | +0.42% | ↑↑ |
8.2. AI硬件与半导体
Lumentum涨9.59%,Coherent涨6.92%,是光通信里的突出表现;AMD、Marvell和Arista也收涨。Lumentum重新处于20日、50日线上方,Coherent仍在两线之间,这使当天同样显眼的涨幅有了不同的结构背景。
服务器方向,戴尔涨3.64%,超微电脑涨3.40%,慧与涨1.43%。这些行情说明硬件里有集中买盘,但本期资料没有为每家公司找到足以解释涨幅的新增订单公告,不能把整组上涨写成同一个合同或需求拐点的结果。
台积电的供应商摘要涨跌与历史收盘计算不一致,备用源又未更新到目标日期,因此本期不采用该报价;SIVE也未取得有效记录。它们不会被算作平盘或偷偷沿用旧值。
| 股票 | 当日涨跌(%) | 技术位置 |
|---|---|---|
| AMD | +1.65% | ↑↑ |
| AVGO | +0.07% | ↓↓ |
| MRVL | +3.61% | ↑↑ |
| MU | -0.11% | ~ |
| TSM | ||
| ASML | +0.67% | ↓↓ |
| ARM | +0.89% | ↓↓ |
| INTC | +4.03% | ↑↑ |
| QCOM | -1.58% | ↑↑ |
| SMCI | +3.40% | ~ |
| DELL | +3.64% | ↑↑ |
| HPE | +1.43% | ↑↑ |
| ANET | +2.44% | ↑↑ |
| CLS | +2.22% | ~ |
| VRT | +2.05% | ↓↓ |
| COHR | +6.92% | ~ |
| LITE | +9.59% | ↑↑ |
| AAOI | +1.52% | ↓↓ |
| TSEM | +3.63% | ↓↓ |
| SIVE |
8.3. 软件与网络安全
软件板块整体下跌,并不意味着所有公司都弱。甲骨文涨2.00%,Snowflake涨2.49%,而Salesforce、ServiceNow和Adobe收低。甲骨文的RSI仍低于50,Snowflake则已站上两条短中期均线,修复进度有所不同。
网络安全方面,Palo Alto小涨,CrowdStrike与Cloudflare回落,但三者都还在20日、50日线上方。当天回撤与原有结构并未完全冲突;后续更需要看这种相对优势能否保持,而不是把每次红绿切换都解释成行业逻辑反转。
| 股票 | 当日涨跌(%) | 技术位置 |
|---|---|---|
| CRM | -2.00% | ↑↑ |
| NOW | -1.47% | ↑↑ |
| SNOW | +2.49% | ↑↑ |
| ORCL | +2.00% | ~ |
| ADBE | -2.82% | ↓↓ |
| PANW | +0.15% | ↑↑ |
| CRWD | -0.47% | ↑↑ |
| DDOG | +0.23% | ~ |
| NET | -0.79% | ↑↑ |
| MDB | -0.35% | ↓↓ |
| PLTR | +1.03% | ~ |
| APP | -1.48% | ~ |
| TEAM | +0.25% | ↑↑ |
| WDAY | -1.53% | ~ |
| INTU | -3.38% | ↓↓ |
| SHOP | +0.08% | ↓↓ |
8.4. 电力与数据中心
GE Vernova涨4.79%,Vertiv涨2.05%,Applied Digital和Core Scientific也反弹。然而这些股票仍低于20日、50日线,价格回升尚未改变其偏弱的中短期位置。
BE与IREN的结构相对不同,两者仍在两线上方。与此同时,Constellation、Vistra和Oklo下跌。发电、电力设备与数据中心运营并没有同步改善,单看少数设备股的大涨,容易高估整条产业链的恢复程度。
| 股票 | 当日涨跌(%) | 技术位置 |
|---|---|---|
| CEG | -0.14% | ↓↓ |
| VST | -0.81% | ↓↓ |
| NRG | +1.31% | ↓↓ |
| ETN | +1.38% | ↓↓ |
| PWR | +0.97% | ↓↓ |
| GEV | +4.79% | ↓↓ |
| FLNC | -2.69% | ↓↓ |
| OKLO | -1.00% | ↓↓ |
| SMR | -1.54% | ↓↓ |
| BE | +4.11% | ↑↑ |
| NEE | -0.86% | ↓↓ |
| SO | +0.33% | ↓↓ |
| DUK | -0.01% | ↓↓ |
| APLD | +4.14% | ↓↓ |
| IREN | +2.50% | ↑↑ |
| CORZ | +5.24% | ↓↓ |
8.5. 其他显著异动
盘后最值得补读的消息来自Generac。CNBC报道,亚马逊获得购买其股票的认股权证,Generac将向亚马逊数据中心供应备用发电设备;报道时Generac盘后涨幅超过40%。这个涨幅属于盘后报道时点,不是常规收盘回报。
消息为数据中心电力需求提供了具体合作案例,但原始报道中的部分金额表述存在不一致,我暂不引用合同总额。更稳妥的后续是核对证券文件中的交付、付款与认股权证归属条件,再判断订单如何转化为收入。
波音则是另一种公司层面的压力。CEO称737 Max产量稳定进度比预期慢,机翼生产是当前约束之一;CNBC报道时股价在午后跌逾5%。这是盘中描述,不能冒充未经独立核验的收盘跌幅。
9. 财报日历与财报解读
本期拿到的是财报日历和预期字段,不是完整的公司业绩包。我不会把日历上列出的公司包装成已经发布了超预期财报,也不会拿股价表现倒推经营结果。
9.1. 已公布财报与公司展望
Lennar在当期排期中列为9月16日盘后,预期每股收益1.29美元,但本期没有纳入可核验的实际EPS和管理层展望。因此这部分只保留待核对事项:新订单、购房激励与毛利率之间如何变化,尤其是在较高按揭利率背景下。
9.2. 当日财报日历与后续排期
后续精选排期中,HUBG对应运输需求与成本,DAVA对应企业技术服务支出,分别可与当天燃料压力和科技分化的讨论联系起来。表中若没有明确时段,就不推测它一定在盘前或盘后公布。LEN和LEN.B是同一发行人的不同类别,不重复计作两家公司。
| 日期(美东) | 公司 | 计划时间 | 预期EPS(美元) |
|---|---|---|---|
| 2026-09-16 | LEN | 盘后 | $1.29 |
| 2026-09-16 | LEN.B | 盘后 | 暂无可靠数据 |
| 2026-09-16 | SA | 未提供 | 暂无可靠数据 |
| 2026-09-16 | ANAB | 未提供 | ($0.46) |
| 2026-09-16 | LUXE | 盘前 | ($0.17) |
| 2026-09-17 | VFS | 未提供 | 暂无可靠数据 |
| 2026-09-17 | HUBG | 未提供 | $0.52 |
| 2026-09-17 | IPHA | 盘前 | 暂无可靠数据 |
| 2026-09-17 | DAVA | 未提供 | $0.05 |
| 2026-09-17 | YRD | 未提供 | 暂无可靠数据 |
| 2026-09-18 | NB | 未提供 | ($0.03) |
| 2026-09-18 | HTLM | 未提供 | 暂无可靠数据 |
| 2026-09-18 | TRT | 未提供 | 暂无可靠数据 |
| 2026-09-18 | ZONE | 未提供 | 暂无可靠数据 |
| 2026-09-18 | CELU | 未提供 | 暂无可靠数据 |
10. 机构观点与资金流
债券投资者对联储并没有一个统一答案。DoubleLine的冈拉克认为应该一次加息50个基点,再看后续数据,他担心市场低估通胀。高盛资管的Kay Haigh则认为联储并未指向激进紧缩,其基准情景是年内再加息一次,但仍取决于通胀和能源价格。这些是具名观点,不能写成联储承诺。
AI产业链还有另一场分歧。CNBC引述Apollo经济学家Torsten Slok称,云计算巨头的信用保险成本上升,反映投资者担忧以债务支持AI资本开支、资产折旧及回报不确定性。报道同时引述Freedom Capital Markets的Paul Meeks认为,利润率正在改善,产能投放的最终效果仍需时间观察。
我更愿意把这组争论当成一份后续检查单:资本开支、杠杆、现金流与利润率能否相互匹配。它不是AI需求崩塌的证据,也不是债务风险可以忽略的理由。本期没有足够的ETF申赎或机构持仓记录,因此不把成交量翻译成机构净买入。
11. 板块轮动判断
这一天的轮动更像行业与公司各自定价,而非整齐的风格切换。科技仅微涨却领先,金融与能源明显落后;芯片反弹、软件回撤,又与两者近五日的相对表现相反。
如果要找一个能持续跟踪的线索,我会看硬件反弹能否从个别股票扩展到组合,同时看软件强势结构是否被破坏。等权标普当天跌0.79%,比SPY更弱,说明不能因为少数硬件名字很亮眼,就认定机会已经普遍铺开。
12. 我的重点关注股跟踪
我的观察重点分成三组。第一组是Lumentum、Marvell、AMD与Arista:当天表现较强,并处于20日、50日线上方,接下来更有信息量的是能否守住位置,而非再追一次涨幅榜。
第二组是英伟达、微软和甲骨文,仍在两条均线之间。它们更适合用后续收盘去判断修复能否延续;英伟达与微软当天方向相反,也提醒我不要只用AI行业标签代替个股观察。
第三组是亚马逊、博通和电力链多数弱势股。亚马逊收于245.96美元,距244.30美元历史参考低点不远;博通RSI约32.46,虽微涨仍在两线下方。低位并不自动提供安全边际,若下方继续失守,应该先承认原有观察条件失效。
表中“未采用”表示历史价位距收盘超过30%,并非没有数据。它与真正缺失的字段分开标记,避免过远的高点被误当成近期目标。
| 股票 | 当日涨跌(%) | 收盘价(美元) | RSI14 | 当前趋势 | 支撑(美元) | 压力(美元) | 判断 |
|---|---|---|---|---|---|---|---|
| NVDA | +0.82% | 213.90 | 46.74 | ~ | 207.25 | 234.76 | 高位震荡 |
| AMD | +1.65% | 512.50 | 56.08 | ↑↑ | 440.50 | 527.25 | 继续强势 |
| AVGO | +0.07% | 339.51 | 32.46 | ↓↓ | 335.81 | 376.59 | 破位风险 |
| MRVL | +3.61% | 229.71 | 52.65 | ↑↑ | 200.62 | 254.60 | 继续强势 |
| GOOGL | -0.61% | 342.87 | 49.96 | ~ | 327.74 | 351.60 | 高位震荡 |
| MSFT | -1.37% | 490.30 | 51.72 | ~ | 478.53 | 517.78 | 高位震荡 |
| META | +0.46% | 673.31 | 72.24 | ↑↑ | 537.27 | 685.31 | 短线过热 |
| AMZN | -0.99% | 245.96 | 39.45 | ↓↓ | 244.30 | 267.56 | 破位风险 |
| ORCL | +2.00% | 143.16 | 45.71 | ~ | 137.43 | 170.70 | 低位修复 |
| CRM | -2.00% | 250.54 | 62.38 | ↑↑ | 194.21 | 268.27 | 高位震荡 |
| NOW | -1.47% | 139.82 | 57.67 | ↑↑ | 118.51 | 149.60 | 高位震荡 |
| SNOW | +2.49% | 331.02 | 54.07 | ↑↑ | 303.89 | 384.56 | 继续强势 |
| ADBE | -2.82% | 250.50 | 42.94 | ↓↓ | 241.51 | 294.53 | 破位风险 |
| PANW | +0.15% | 375.65 | 58.18 | ↑↑ | 321.39 | 387.33 | 继续强势 |
| CRWD | -0.47% | 241.36 | 63.92 | ↑↑ | 181.24 | 245.19 | 高位震荡 |
| PLTR | +1.03% | 174.34 | 54.45 | ~ | 164.55 | 188.37 | 高位震荡 |
| DDOG | +0.23% | 230.79 | 49.57 | ~ | 203.24 | 251.99 | 高位震荡 |
| NET | -0.79% | 324.65 | 59.88 | ↑↑ | 269.30 | 334.60 | 高位震荡 |
| LITE | +9.59% | 919.40 | 53.23 | ↑↑ | 784.47 | 1,026.76 | 继续强势 |
| COHR | +6.92% | 289.93 | 49.21 | ~ | 255.25 | 315.70 | 高位震荡 |
| AAOI | +1.52% | 96.74 | 40.35 | ↓↓ | 94.00 | 未采用(距收盘超30%) | 破位风险 |
| TSEM | +3.63% | 202.20 | 43.40 | ↓↓ | 190.55 | 242.03 | 破位风险 |
| ANET | +2.44% | 197.54 | 54.61 | ↑↑ | 181.27 | 206.13 | 继续强势 |
| FLNC | -2.69% | 9.05 | 31.12 | ↓↓ | 8.85 | 未采用(距收盘超30%) | 破位风险 |
| OKLO | -1.00% | 35.62 | 37.64 | ↓↓ | 34.38 | 46.20 | 破位风险 |
| VST | -0.81% | 140.39 | 44.04 | ↓↓ | 134.50 | 154.90 | 破位风险 |
| CEG | -0.14% | 259.53 | 37.95 | ↓↓ | 254.71 | 305.80 | 破位风险 |
| ETN | +1.38% | 397.80 | 44.30 | ↓↓ | 384.77 | 436.95 | 破位风险 |
| VRT | +2.05% | 239.41 | 40.43 | ↓↓ | 226.94 | 295.34 | 破位风险 |
| PWR | +0.97% | 619.28 | 45.84 | ↓↓ | 593.70 | 706.07 | 破位风险 |
| GEV | +4.79% | 925.09 | 46.21 | ↓↓ | 868.25 | 1,003.00 | 破位风险 |
| APLD | +4.14% | 24.39 | 41.46 | ↓↓ | 23.39 | 29.61 | 破位风险 |
| IREN | +2.50% | 42.62 | 51.53 | ↑↑ | 34.81 | 49.29 | 继续强势 |
13. 下一交易日观察清单
下一交易日我会先看两件事:加息后的债券反应能否稳定,以及SPY和QQQ能否守住周三下午的低点区域。若利率压力缓和而大多数股票仍不响应,就不急着把它解释成风险偏好全面回归。
13.1. 宏观条件
北京时间20:30的初请失业金人数和费城联储制造业指数,是后续可对照的事件。需求强弱对股票并非总是单向影响:强数据可能支持收入,也可能延长利率约束;弱数据则需要区分融资预期改善与盈利前景受损。
13.2. 大盘关键位置
SPY的直接观察位是749.60美元,QQQ是700美元,距各自收盘约0.59%和0.67%。这两个位置来自当日下探,不是模型替市场设定的底部。若上行,SPY约759美元的50日线、QQQ约710美元的均线密集区,是比阶段高点更近的检验。
| 标的 | 支撑(美元) | 压力(美元) |
|---|---|---|
| SPY | 749.60 | 775.30 |
| QQQ | 700.00 | 724.13 |
| SMH | 537.73 | 580.57 |
| IGV | 99.72 | 110.57 |
| IWM | 281.03 | 303.41 |
| NVDA | 207.25 | 234.76 |
| AMD | 440.50 | 527.25 |
| AVGO | 335.81 | 376.59 |
| MRVL | 200.62 | 254.60 |
| GOOGL | 327.74 | 351.60 |
| MSFT | 478.53 | 517.78 |
| META | 537.27 | 685.31 |
| AMZN | 244.30 | 267.56 |
| ORCL | 137.43 | 170.70 |
| CRM | 194.21 | 268.27 |
| NOW | 118.51 | 149.60 |
| SNOW | 303.89 | 384.56 |
| ADBE | 241.51 | 294.53 |
| PANW | 321.39 | 387.33 |
| CRWD | 181.24 | 245.19 |
13.3. 板块验证
板块上看硬件反弹能否保持、金融与能源能否停止拖累,以及等权表现是否改善。若仍只有少数光通信股票冲高,组合之外的承接却不变,那么这条交易的机会与集中风险会同时存在。
13.4. 重点个股
个股观察分清突破与修复:Lumentum、AMD等已有较强结构,关注回撤能否守住;英伟达、甲骨文仍在两线之间,需要后续确认方向;亚马逊、博通则先看下方承接。盘后Generac消息单独跟踪,不与常规时段涨幅混排。
14. 风险提示
当前最容易误判的是,把原油一次回落看成成本压力结束,把芯片一天上涨看成科技趋势扭转,或者把联储加息后的短暂反弹看成政策风险出尽。这些判断都需要后续盈利、价格和参与度来支持。
还有两项资料边界必须留下:台积电当期报价存在冲突,信用利差未取得有效读数。缺失不代表平稳,也不意味着可以用相近指标补一个确定结论。本文所有参考价位都可能被跳空越过。
15. 最终结论
我的收盘结论是:市场仍能为个别增长故事出价,但对更广泛股票的承接不足。今天值得保留的是这种分层,而不是选择一个最响亮的故事解释全部涨跌。
15.1. 今日市场结论
加息已经落地,短端收益率反应更明显;纳指近乎收平,却没有改变标普持仓样本多数下跌的事实。芯片与光通信提供了亮点,整体市场仍不能据此称为转强。
15.2. 当前市场阶段
SPY与QQQ仍低于20日、50日线,短期结构偏弱;约半数以上有效成分仍在200日线上方,长期结构又没有全面失守。与其给市场贴单一牛熊标签,我更看重这两种状态如何在后续收盘中消长。
15.3. 我的观察取向
我的观察取向保持选择性:对强势股看它能否延续,对弱势股看它是否真正停止下探,不用同一套乐观预期覆盖全部AI持仓。尤其当多个名字共享资本开支与利率风险时,换一个代码未必改变了实质暴露。
15.4. 最重要的五个信号
接下来五个检查点是:两年与十年期收益率是否稳定、SPY和QQQ是否守住当天低点、20日线参与度是否回升、硬件强势是否扩大,以及能源成本是否继续出现在企业盈利警告中。若这些信号开始相互支持,我才有理由提高对市场修复的判断。
来源与阅读说明
本稿基于当期存档重编,观点与资料不足之处分开表述。新闻中的盘中、盘后变化不冒充正式收盘;未核验的财报结果不作补写。
- 行情与数据口径
- 美国财政部
- 经济日历
- Hyperscaler debt signals warning sign, Apollo cautions
- 'Science fiction': Transport companies — the backbone of economy — are sounding alarm on fuel prices
- Amazon obtains right to buy stock in Generac, boosting power company's share price by over 40%
- Boeing CEO: 737 Max production taking 'a little bit longer' to stabilize than expected
- Jeff Gundlach says the Fed should have hiked rates by more to fight rising inflation
- 10-year Treasury yield climbs back to 5% after Fed hikes rates, Warsh highlights inflation risks
本文是JJZZ的个人市场复盘与学习记录,仅供信息参考,不构成投资建议。
日报更新:(北京时间)