复盘交易日:2026-08-04(美东),盘后与盘前报价另行标注。
较上期变化
对照 2026-08-04期观察清单,按新一期常规收盘核对。
- SPY 支撑 749.50 → 收盘 771.33 缺少可比较日期
- QQQ 支撑 688.00 → 收盘 723.85 缺少可比较日期
查看全部 7 条点位核对
- SPY 支撑 749.50 → 收盘 771.33 缺少可比较日期
- SPY 支撑 747.20 → 收盘 771.33 缺少可比较日期
- QQQ 支撑 688.00 → 收盘 723.85 缺少可比较日期
- QQQ 支撑 686.00 → 收盘 723.85 缺少可比较日期
- SMH 压力 550.00 → 收盘 575.71 缺少可比较日期
- IGV 压力 99.00 → 收盘 102.00 缺少可比较日期
- IGV 压力 100.00 → 收盘 102.00 缺少可比较日期
判断表述有调整
上期:8 月首个交易日是宏观驱动的 risk-on:油价急跌、10Y 回落,大型科技与高贝塔成长全面反弹。指数层面很强,道指创新高、标普距历史收盘高点仅 0.1%;结构层面则是软件、通信服务、光通信与数据中心电力强于半导体。小盘参与但等权指数落后,说明宽度改善仍不完整。PLTR 强财报强化 AI 应用层叙事,但次日 AMD/ANET 财报将决定能否从软件/互连扩散回核心硬件。
本期:当前状态:
新增列示的风险项
- AI拥挤度:半导体及光模块单日涨幅过大
- 流动性:成交量放大但完整信用/资金流缺失
- 油价:快速回落利好,但波动极大
按常规收盘比较,不以盘中触及判定;新增风险指本期新增列示,不代表首次出现。 本期价格取自历史原稿,未重新采集历史行情。
本期速读
- 美股延续强势反弹,S&P 500 上涨 1.8%并创历史收盘新高,道指连续第二天创新高,纳指上涨 2.6%。
- 油价大跌、10Y 美债收益率从 4.70%回落至 4.63%,叠加 PLTR、CAT 等强劲财报,推动市场进入 risk-on。
- 半导体、软件和光通信领涨,但等权标普明显跑输。
重点个股应用光电(AAOI) +19.44%AMD -8.8%(盘后)
W.carter · CC BY-SA 4.0 · 来源与许可
历史稿说明
本文按原稿整理,原始标题:美股日报|2026-08-04。行情与观点均对应原文注明的数据时点,不是实时行情;“今日”“明日”等表述请按原期次理解。2026-09-14 整理上网,本次不重新核验全部历史数据。
本文目录 16 个章节 · 约 21 分钟
数据截止:美国东部时间 8 月 4 日 20:00(北京时间 8 月 5 日 08:00)。常规交易与盘后数据分开统计。
0. 今日一句话总结
美股延续强势反弹,S&P 500 上涨 1.8%并创历史收盘新高,道指连续第二天创新高,纳指上涨 2.6%。油价大跌、10Y 美债收益率从 4.70%回落至 4.63%,叠加 PLTR、CAT 等强劲财报,推动市场进入 risk-on。半导体、软件和光通信领涨,但等权标普明显跑输,说明行情仍向 AI 权重股集中。盘后 AMD 跌约 9%、ANET 涨约 11%,AI 财报开始从普涨转向质量分化。
今日市场状态:指数强、宽度改善但仍偏窄;AI 硬件与软件共振,盘后财报分化提示追高风险上升。
1. 大盘表现总览
| 指数/ETF | 收盘 | 涨跌幅 | 日内高/低 | 成交量变化 | 技术状态 |
|---|---|---|---|---|---|
| Dow Jones | 54,085.88 | +1.71% | 暂无可靠数据 | 暂无可靠数据 | 历史新高 |
| S&P 500 | 7,736.52 | +1.79% | SPY:773.41/760.52 | SPY +15.4% | 历史收盘新高 |
| Nasdaq Composite | 26,584.99 | +2.59% | 暂无可靠数据 | 暂无可靠数据 | 强势反弹,未确认新高 |
| QQQ | 723.85 | +3.40% | 725.66/707.53 | +32.7% | 接近7月高点 |
| Russell 2000/IWM | 3,036.98/301.71 | +1.81%/+1.85% | 302.39/297.22 | -11.8% | 参与上涨但弱于科技 |
| SOX/SMH | SOX暂无可靠数据;SMH 575.71 | SMH +5.55% | 578.63/562.28 | +31.0% | 全市场最强主线 |
| VIX | 暂无可靠官方收盘 | — | — | — | 风险偏好改善,但尾盘对冲数据不足 |
指数点位来自 AP 收盘统计;ETF OHLCV 来自 SPY、QQQ、IWM、SMH。
结论:
- 纳指、QQQ显著强于标普,成长风格占优。
- Russell 2000与标普基本同步,但明显跑输QQQ。
- SMH上涨5.55%,半导体重新成为最强方向。
- RSP仅上涨1.44%,跑输SPY约0.36个百分点,指数仍有权重集中倾向。
- S&P 500和道指创新高;QQQ尚未有效突破7月高点725.51附近。
2. 盘中走势复盘
- 盘前: PLTR、CAT强劲财报,油价继续回落,美债收益率下降,股指期货偏强。
- 开盘: SPY较前收高开约0.4%,QQQ高开约1.2%;两者日内低点均接近开盘位置。
- 上午至午盘: JOLTS职位空缺降至约740万,未显示劳动力需求重新加速;10Y收益率继续回落,成长股估值压力下降。
- 午后: 半导体、软件和光通信持续扩张,指数接近日内高位。
- 尾盘: SPY、QQQ均收在日内高点附近,没有明显获利跳水。
- 盘后: AMD财报虽超预期但约跌8.8%,ANET约涨11.1%;市场对“仅仅超预期”的AMD不满意,对ANET收入、利润率和指引给予正反馈。
核心驱动是“盈利强劲+油价下降+利率回落”,属于财报与宏观共同推动的 risk-on;常规时段有明显 buy-the-dip 和空头回补特征,但AMD盘后属于典型的高预期下 sell the news。AP 市场复盘
3. 宏观环境
3.1 美债收益率
| 项目 | 8月4日 | 日变化 | 含义 |
|---|---|---|---|
| 2Y | 4.20% | -5bp | 政策利率预期略降温 |
| 10Y | 4.63% | -7bp | 科技股估值压力缓解 |
| 30Y | 5.18% | -5bp | 长端仍处历史高位区域 |
| 10Y-2Y | +43bp | -2bp | 前端相对扁平 |
| 30Y-10Y | +55bp | +2bp | 超长端仍承受财政/期限溢价 |
官方数据来自美国财政部每日收益率曲线。
10Y重新跌破4.70%,但4.60%附近仍是重要观察位;若重新突破4.70%—4.75%,高估值科技股可能再受压。曲线呈轻微“中段扁平、超长端陡峭”的扭转,而非单纯全面陡峭化。
3.2 Fed预期
- 当前政策区间:3.50%—3.75%。
- CME FedWatch可确认其概率基于30天联邦基金期货,但动态概率表未能可靠返回,因此下一次会议的精确维持/调整概率:暂无可靠数据。
- 年内隐含降息次数:暂无可靠数据。
- 当日没有确认到改变市场方向的重大Fed官员讲话。
- 当前交易逻辑更偏向“就业边际放缓减少加息压力”,并非明确重新交易连续降息。CME FedWatch
3.3 美元、黄金、原油、加密货币
| 资产 | 最新可靠数据 | 涨跌幅 | 解读 |
|---|---|---|---|
| DXY | 暂无可靠现货;UUP 28.16 | UUP -0.04% | 美元基本持平 |
| 黄金 | 暂无可靠现货;GLD 374.16 | GLD +0.66% | 有避险与利率回落双重支撑 |
| WTI | 暂无可靠结算价;USO 115.78 | USO -5.19% | 通胀压力明显缓解 |
| Brent | $79.36/桶 | -5.3% | 跌破80美元,市场核心利好 |
| 比特币 | 暂无可靠现货;IBIT 36.39 | IBIT +0.64% | 风险偏好温和改善 |
| 以太坊 | 暂无可靠现货;ETHA 14.15 | ETHA +0.28% | 跟涨但力度有限 |
Brent价格及叙事来自AP。ETF仅作可交易代理,不能等同现货价格。
3.4 当日经济数据
| 数据 | 实际值 | 预期 | 前值 | 解读 |
|---|---|---|---|---|
| 6月JOLTS职位空缺 | 约740万 | 约740万 | 750万(修正后) | 劳动力需求温和降温 |
| 招聘人数 | 530万 | — | 530万 | 基本稳定 |
| 离职人数 | 320万 | — | 320万 | 工人跳槽意愿不强 |
| 裁员与解雇 | 180万 | — | 180万 | 未出现失速式恶化 |
BLS官方报告显示职位空缺、招聘、离职和裁员总体变化不大。
4. 板块表现
| 排名 | 板块 | ETF | 当日 | 近5日 | 近1月 | 相对SPY |
|---|---|---|---|---|---|---|
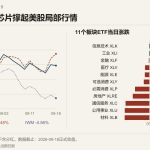
| 1 | 信息技术 | XLK | +4.98% | +9.24% | +1.81% | 大幅跑赢 |
| 2 | 材料 | XLB | +1.94% | -0.65% | +0.04% | 小幅跑赢 |
| 3 | 工业 | XLI | +1.77% | +2.14% | +0.45% | 基本持平 |
| 4 | 金融 | XLF | +0.87% | +0.49% | +3.10% | 跑输 |
| 5 | 通信服务 | XLC | +0.63% | +2.16% | +1.66% | 跑输 |
| 6 | 必需消费 | XLP | +0.60% | -1.94% | +1.51% | 跑输 |
| 7 | 可选消费 | XLY | +0.07% | +5.17% | +0.24% | 跑输 |
| 8 | 房地产 | XLRE | -0.02% | -1.83% | +1.99% | 跑输 |
| 9 | 医疗保健 | XLV | -0.09% | -3.09% | +0.09% | 跑输 |
| 10 | 能源 | XLE | -0.46% | +1.65% | +10.14% | 跑输 |
| 11 | 公用事业 | XLU | -0.56% | -3.10% | -2.63% | 跑输 |
ETF价格来自StockAnalysis历史页,代表性链接:XLK、XLE、XLV。
最强是技术,最弱是公用事业。成长明显占优,防御与传统能源遭到减仓;这不是高切低,而是资金重新回到半导体、软件和AI互连。
5. 主题与风格
| 主题/风格 | ETF | 当日 | 近5日 | 近1月 | 判断 |
|---|---|---|---|---|---|
| 半导体 | SMH | +5.55% | +8.71% | -4.73% | 强反弹,尚未完全修复 |
| 软件 | IGV | +4.70% | +11.14% | +7.61% | 软件补涨已成立 |
| 网络安全 | CIBR/HACK | +4.29%/+4.03% | +9.70%/+7.91% | +5.41%/+3.45% | 风险偏好扩散 |
| 云计算 | CLOU/WCLD | +3.49%/+3.77% | +9.96%/+9.14% | +14.04%/+11.25% | 相对趋势强 |
| AI/自动化 | BOTZ/AIQ | +3.23%/+4.23% | +9.15%/+10.29% | -3.03%/-1.11% | 反弹但月度仍弱 |
| 小盘成长 | IWO | +2.68% | +4.49% | -0.42% | 有参与 |
| 小盘价值 | IWN | +1.12% | +1.28% | +2.36% | 明显落后成长 |
| 等权标普 | RSP | +1.44% | +1.17% | +2.43% | 跑输市值加权 |
| 大盘成长 | QQQ/SCHG | +3.40%/+1.89% | +7.16%/+5.28% | +0.14%/+2.87% | 领涨 |
| 大盘价值 | VTV | +1.30% | +0.39% | +2.02% | 落后 |
结论:AI硬件仍是主线,但软件、网络安全和云计算已经形成真正补涨;市场扩散到小盘成长,但尚未扩散到等权指数和防御板块。
6. 市场宽度与参与度
6.1 均线参与度
S&P 500、Nasdaq 100、Nasdaq Composite、NYSE及Russell 2000高于20/50/100/200日均线的最新完整比例:暂无可靠数据。
可验证代理:
- 7个一级板块上涨、4个下跌。
- IWM上涨1.85%,说明小盘并未缺席。
- RSP上涨1.44%,但跑输SPY和QQQ。
- 因此宽度较前一日改善,但仍不能称为全面普涨。
- 指数创新高而RSP持续跑输,是当前最重要的宽度背离。
6.2 涨跌家数与新高新低
NYSE、Nasdaq上涨/下跌家数、52周新高/新低数量:暂无可靠数据,不作推算。
6.3 其他内部指标
Advance/Decline Line、McClellan、Put/Call、VIX期限结构、VVIX、MOVE、信用利差、上涨/下跌成交量:暂无可靠数据。
成交量代理显示SPY、QQQ、SMH分别较前一日增加约15%、33%和31%,科技突破获得成交量确认。
7. 技术面
均线、RSI、MACD的统一实时数据暂未可靠取得;以下支撑/压力取8月4日OHLC及最近交易区间。
| 标的 | 收盘 | 趋势 | 第一支撑 | 第二支撑 | 压力 |
|---|---|---|---|---|---|
| SPY | 771.33 | 突破 | 760.5 | 757.7 | 773.4/775 |
| QQQ | 723.85 | 强势反弹 | 707.5 | 700.1 | 725.7/730 |
| IWM | 301.71 | 向上突破 | 297.2 | 296.2 | 302.4/305 |
| SMH | 575.71 | 强反弹 | 562.3 | 545.5 | 578.6/586.9 |
| IGV | 102.00 | 软件主升 | 98.1 | 97.4 | 102.4/105 |
| XLK | 186.90 | 强势突破 | 181.9 | 178.0 | 187.7/190 |
| XLC | 112.04 | 高位震荡 | 110.5 | 109.8 | 112.3/113 |
| XLY | 118.29 | 震荡修复 | 117.1 | 116.1 | 118.6/119.1 |
明日上涨确认:QQQ站稳725.7、SMH突破578.6,且RSP同步跑赢。回调风险:QQQ跌回707.5、SMH跌回562以下,意味着突破失败。
8. 重点个股新闻与异动
8.1 七巨头
| 股票 | 涨跌幅 | 解读 |
|---|---|---|
| NVDA | +2.56% | 芯片板块回流核心 |
| MSFT | +1.06% | 财报后延续修复 |
| AAPL | +1.96% | 大盘科技普涨 |
| GOOGL | +1.11% | 温和反弹 |
| AMZN | -2.32% | 财报后获利回吐,主要拖累 |
| META | -0.39% | 弱于科技板块 |
| TSLA | +1.64% | 跟随risk-on |
七巨头5涨2跌;当天指数主要由半导体和软件拉动,并非七巨头集体上涨。
8.2 AI硬件、半导体与光通信
| 组别 | 主要涨跌 |
|---|---|
| GPU/芯片 | AMD +7.00%、NVDA +2.56%、AVGO +6.61%、MRVL +12.81%、MU +7.62% |
| CPU/设计 | ARM +17.36%、INTC +10.84%、QCOM +7.32% |
| 设备/代工 | ASML +4.22%、TSM +2.72%、TSEM +2.22% |
| AI服务器 | SMCI +10.65%、DELL +8.92%、HPE +4.28% |
| 互连/网络 | ANET +3.04%、CLS +8.55%、VRT +2.62% |
| 光通信 | COHR +12.35%、LITE +8.92%、AAOI +19.44% |
| SIVE | 暂无可靠数据 |
这是一轮从GPU扩散至CPU、内存、服务器、网络和光模块的完整AI硬件反弹。常规时段极强,但AMD盘后下跌说明高预期已开始压缩财报容错率。
8.3 软件、SaaS与AI应用
CRM +2.71%、NOW +3.46%、SNOW +3.00%、ORCL +2.74%、ADBE +2.45%、PANW +5.53%、CRWD +4.29%、DDOG +5.32%、NET +6.57%、MDB +6.17%、PLTR +29.45%、APP +3.33%、TEAM +6.36%、WDAY +3.77%、INTU +1.64%、SHOP +5.38%。
IGV上涨4.70%,软件明确跑赢大盘。PLTR收入同比增长93%并上调全年预期,强化了AI应用、数据平台和工作流重新估值的逻辑。AP
8.4 AI电力与基础设施
| 上涨 | 下跌 |
|---|---|
| FLNC +7.62%、OKLO +5.12%、ETN +1.49%、PWR +1.88%、GEV +1.17%、VRT +2.62%、APLD +6.04%、IREN +2.77%、BE +4.48% | NRG -15.48%、VST -8.15%、CEG -2.36%、DUK -0.01% |
资金更偏好电网设备、数据中心建设和核能成长标的,而传统独立发电商出现显著获利回吐。NRG、VST具体下跌归因缺乏足够可靠的当日财报交叉验证,不作推断。
8.5 其他显著异动
- CAT +5.6%:收入和EPS大幅超预期,数据中心发电设备需求及订单积压强劲。
- PLTR +29.5%:收入增长93%,上调全年展望。
- Chipotle -9.7%:食品安全事件引发利润担忧。
- SpaceX盘后约-7%:收入和亏损好于预期,但资本开支从28亿美元升至158亿美元。
9. 财报日历与解读
9.1 已公布
| 公司 | 收入 | EPS | 是否beat | 指引/质量 | 股价反应 |
|---|---|---|---|---|---|
| CAT | $20.5B | $8.17 | 均明显beat | 订单与backlog强 | +5.6% |
| PLTR | $1.935B,+93% | 暂无可靠值 | 收入beat | 上调全年收入预期 | +29.5% |
| AMD | $11.54B,+50% | 调整后$1.66 | 高于$11.3B/$1.61预期 | Q3收入$12.7B—$13.3B;毛利率约56% | 常规+7%,盘后-8.8% |
| ANET | $3.036B,+37.7% | 调整后$1.02 | 高于约$0.89预期 | Q3收入约$3.3B;运营利润率48%—49% | 常规+3.0%,盘后+11.1% |
| SpaceX | $7.8B,+92% | -$0.09 | 好于预期 | Capex大增 | 盘后约-7% |
AMD数据及盘后反应见财报复盘;ANET数据见公司官方财报。
AMD财报本身不差,数据中心收入更是翻倍至约76.9亿美元;盘后下跌反映估值和预期过高。ANET则同时满足增长、利润率和前瞻指引三项要求。
9.2 接下来1—3个交易日
| 日期 | 公司 | 关注点 |
|---|---|---|
| 8月5日盘后 | APP | AI广告增长、利润率与估值 |
| 8月5日盘后 | FLNC | 储能订单、毛利率、现金流 |
| 8月5日盘后 | SMR | 现金消耗、项目落地 |
| 8月6日盘前 | DDOG | 云优化、AI监控、净留存率 |
| 8月6日盘前 | CEG | 电价、核电合同、数据中心需求 |
| 8月6日盘后 | NET | AI推理流量、开发者平台、指引 |
| 8月6日盘后 | TEAM | 云迁移、AI Agent、企业席位 |
| 8月6日盘后 | AAOI | 800G/1.6T订单与产能 |
| 8月7日 | 重点较少 | 关注非农后的利率与估值反应 |
10. 机构观点与资金流
| 机构/来源 | 观点 | 涉及资产 | 影响 |
|---|---|---|---|
| FactSet | S&P 500二季度EPS增长接近50% | 美股整体 | 支撑指数估值 |
| Susquehanna | AMD近端受MI350、EPYC份额提升支持 | AMD | 财报前偏多,但盘后显示预期更高 |
| Morgan Stanley/Michael Wilson | 此前给出S&P 500基准目标8,000 | S&P 500 | 中期偏多、允许健康调整 |
| Morgan Stanley/Adam Jonas | SpaceX重点应看收入、EBITDA、Starlink及AI资本开支 | SPCX | 盘后资本开支成为负面焦点 |
ETF净流入、期权异动、大宗交易、完整内部人交易:暂无可靠数据。
11. 板块轮动判断
当前状态:
- AI硬件高位震荡后的强力修复
- 软件补涨/估值修复
- 风险资产risk-on
- 宽度改善但权重仍占主导
- 防御板块risk-off
资金主要流入半导体、服务器、光通信、软件、网络安全和云计算;流出公用事业、传统发电、医疗、房地产及部分能源股。
AI主线仍健康,但AMD盘后反应说明财报门槛极高。软件已经相对走强,小盘成长参与,等权指数仍落后。当前更像趋势延续中的高波动板块轮动,而非已确认阶段顶部。
12. 重点关注股观察
支撑/压力主要取8月4日低点和高点;AMD、ANET加入盘后价格修正。
| 股票 | 当日 | 趋势/新闻 | 支撑 | 压力 | 判断 |
|---|---|---|---|---|---|
| NVDA | +2.56% | 芯片回流 | 209 | 213/215 | 继续强势 |
| AMD | +7.00%;盘后-8.8% | 财报好但预期更高 | 470—473 | 502/530 | 利好兑现 |
| AVGO | +6.61% | AI网络芯片领涨 | 401 | 422 | 继续强势 |
| MRVL | +12.81% | 互连与定制芯片 | 208 | 223 | 短线过热 |
| GOOGL | +1.11% | 温和修复 | 368 | 381 | 高位震荡 |
| MSFT | +1.06% | 财报后修复 | 479 | 499 | 高位震荡 |
| META | -0.39% | 弱于科技 | 578 | 593 | 需要观察 |
| AMZN | -2.32% | 财报后回吐 | 276 | 281 | 回踩支撑 |
| ORCL | +2.74% | 软件补涨 | 141 | 149 | 低位修复 |
| CRM | +2.71% | SaaS修复 | 183 | 191 | 低位修复 |
| NOW | +3.46% | AI工作流补涨 | 112 | 118 | 继续强势 |
| SNOW | +3.00% | 数据云修复 | 302 | 321 | 高位震荡 |
| ADBE | +2.45% | 估值修复 | 245 | 259 | 低位修复 |
| PANW | +5.53% | 网络安全领涨 | 349 | 368 | 继续强势 |
| CRWD | +4.29% | 安全软件共振 | 204 | 213 | 回踩支撑 |
| PLTR | +29.45% | 财报、指引大幅强化 | 143/150 | 165 | 短线过热 |
| DDOG | +5.32% | 8月6日财报 | 272 | 290 | 等财报催化 |
| NET | +6.57% | 8月6日财报 | 279 | 304 | 等财报催化 |
| LITE | +8.92% | 光通信强势 | 813 | 868 | 短线过热 |
| COHR | +12.35% | 光模块领涨 | 316 | 336 | 短线过热 |
| AAOI | +19.44% | 财报前抢跑 | 124 | 136 | 等财报催化 |
| TSEM | +2.22% | 代工修复 | 206 | 250 | 高位震荡 |
| SIVE | 暂无可靠数据 | — | — | — | 需要观察 |
| ANET | +3.04%;盘后+11.1% | 收入、利润率、指引强 | 200/190 | 212/215 | 继续强势 |
| FLNC | +7.62% | 8月5日盘后财报 | 14.9 | 15.8 | 等财报催化 |
| OKLO | +5.12% | 核电成长反弹 | 41.7 | 44.2 | 高位震荡 |
| VST | -8.15% | 发电商获利回吐 | 143 | 157 | 破位风险 |
| CEG | -2.36% | 8月6日财报 | 264 | 277 | 等财报催化 |
| ETN | +1.49% | 电网设备稳健 | 434 | 452 | 继续强势 |
| VRT | +2.62% | 数据中心基础设施 | 268 | 277 | 高位震荡 |
| PWR | +1.88% | 电网建设主线 | 680 | 708 | 继续强势 |
| GEV | +1.17% | 电力设备趋势未坏 | 1,000 | 1,047 | 高位震荡 |
| APLD | +6.04% | 数据中心风险偏好 | 29.6 | 31.8 | 继续强势 |
| IREN | +2.77% | AI算力/加密共振 | 39.2 | 42.2 | 高位震荡 |
13. 明日交易计划
13.1 宏观
- 10Y:4.60%是下方确认位;重新突破4.70%偏利空科技。
- 关注ADP就业报告和ISM服务业PMI。
- ISM价格支付项若明显走高,可能抵消油价下跌带来的利好。
- Brent能否维持80美元以下。
- VIX官方数据及期限结构是否出现股涨、波动率也涨的异常。
13.2 大盘
- SPY:760—758支撑,773—775压力。
- QQQ:707—700支撑,725.7—730压力。
- SMH:能否突破578.6并继续跑赢QQQ。
- IGV:能否守住98并保持相对强势。
- RSP/IWM:能否缩小对QQQ的差距,是宽度确认关键。
13.3 板块
- AI硬件能否消化AMD盘后下跌。
- ANET能否带动网络、交换机和光通信继续上行。
- 软件能否连续第三天跑赢。
- 公用事业与传统发电是否止跌。
- APP、FLNC盘后财报是否引发新的主题扩散。
13.4 明日重点股票
| 股票 | 观察原因 |
|---|---|
| AMD | 财报后缺口及470—473支撑 |
| ANET | 强财报能否带动网络与光模块 |
| NVDA | 半导体主线锚 |
| AVGO | 定制芯片与互连强度 |
| MRVL | 过热后的承接能力 |
| MU | 内存主线持续性 |
| PLTR | 29%跳涨后的获利压力 |
| AAOI | 财报前高波动 |
| LITE/COHR | 光通信是否继续领涨 |
| DDOG | 财报前软件定价 |
| APP | 8月5日盘后财报 |
| NET | 财报前AI边缘计算预期 |
| FLNC | 储能财报与毛利率 |
| CEG | 核电与数据中心合同预期 |
| NRG/VST | 大跌后是否出现止跌 |
| SPY/QQQ | 新高突破是否得到宽度确认 |
14. 风险提示
| 风险维度 | 当前状态 | 等级 |
|---|---|---|
| 宏观利率 | 10Y回落但仍处4.6%以上 | 中高 |
| 市场宽度 | 改善但RSP明显跑输 | 中 |
| AI拥挤度 | 半导体及光模块单日涨幅过大 | 高 |
| 财报风险 | AMD已显示好财报也可能下跌 | 高 |
| 地缘风险 | 伊朗战争及霍尔木兹航运仍不确定 | 高 |
| 技术面 | 指数新高、部分主题尚未创新高 | 中高 |
| 流动性 | 成交量放大但完整信用/资金流缺失 | 中 |
| 油价 | 快速回落利好,但波动极大 | 中高 |
最大风险不是盈利突然消失,而是预期、估值与持仓拥挤使“好消息不够好”。
15. 最终结论
今日市场结论
美股由企业盈利、油价回落和美债收益率下降共同推动,S&P 500及道指创新高。半导体、软件和光通信形成共振,行情较此前单纯依赖七巨头更健康;但RSP仍跑输,尚未形成全面宽度扩散。AMD和ANET盘后反向表现说明AI财报进入严格筛选阶段。
当前市场阶段
强趋势上涨中的板块轮动。
观察与应对思路
不宜在PLTR、AAOI、MRVL、COHR等单日大涨后无条件追高;更适合等待回踩支撑或财报确认。AMD需等待盘后缺口稳定,ANET则关注高开后的承接。软件、网络安全和AI互连仍值得关注;传统发电与高拥挤半导体需控制仓位。
最值得关注的5个信号
- QQQ能否突破并站稳725.7—730。
- 10Y美债收益率能否维持在4.70%以下。
- AMD能否守住470—473,ANET能否站稳200以上。
- SMH、IGV是否继续同时跑赢SPY。
- RSP、IWM及市场宽度能否追上权重指数。