美股下跌并非全面退潮而是硬件与软件重新分化
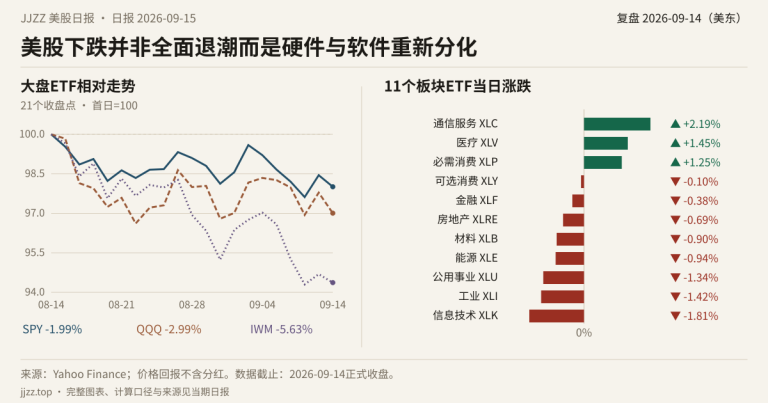
9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
按北京时间期次选择;仅已发布日期可点击。

9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
最新正式收盘仍来自9月11日,美股四连跌后反弹,标普500涨0.86%。周一早间原油电子盘再次上涨,纳指100期货跌约1.09%,此前修复面临新的利率与能源压力。
周末没有新的美股常规交易,9月11日标普500反弹0.86%,VIX回落11.21%。油价从隔夜高位回落提供支持,但核心CPI环比0.3%高于调查预期,利率约束仍未消失。
美股四连跌后反弹,标普500涨0.86%,纳指涨0.96%,VIX回落11.21%。油价回落和CPI贴近预期支撑修复,但核心CPI环比0.3%高于调查预期,反弹尚非风险解除。
美股连续第四日下跌,标普500跌0.59%,半导体指数跌2.66%。布伦特结算价升至107.63美元,十年期美债收益率从4.83%升至4.95%,物价与能源继续挤压估值空间。
油价突破100美元,长端美债收益率上升,主要指数普跌,罗素2000跌幅最深。能源成为标普唯一上涨板块,但半导体及部分科技股仍有韧性,行情呈现指数弱与局部抗跌并存的格局。
标普500跌0.58%,道指跌1.18%,半导体指数却上涨1.30%。能源、公用事业与芯片相对较强,软件和等权标普走弱,VIX升至15.72,不能把局部强势理解为全面风险偏好回升。
劳动节休市后,最新正式收盘仍为9月4日,标普500跌0.38%,纳指综合跌0.29%。纳指100、小盘和半导体指数逆势上涨,八月非农新增16.2万人,重返交易时仍需分辨内部轮动。
劳动节没有新的常规交易,最近一次收盘中标普500跌0.38%,道指跌0.51%。半导体指数反涨3.38%,八月非农新增16.2万人,休市期间应继续沿用明确标注日期的旧行情。
周末没有新的收盘,9月4日标普500跌0.38%,纳指综合跌0.29%,半导体指数涨3.38%。八月非农新增16.2万人,显著高于调查预期,就业强势与科技内部分化需要同时看待。
9月4日标普500跌约0.38%,纳指跌0.29%,半导体指数反涨约3.38%。八月非农新增16.2万人,高于调查预期的5.3万人,失业率维持4.1%,就业冲击限制了宽松想象。
9月3日标普500涨1.05%,纳指涨1.40%,VIX回落至14.32。软件ETF涨3.41%,Snowflake涨16.55%、甲骨文涨5.69%,软件与大盘科技成为本轮反弹的主要力量。