美股下跌并非全面退潮而是硬件与软件重新分化
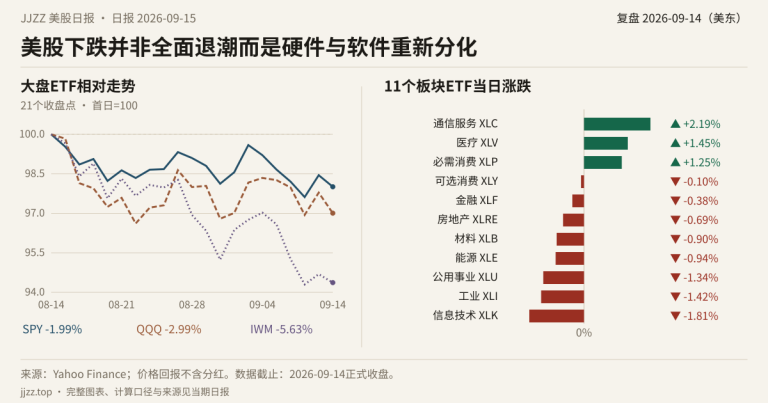
9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
按北京时间期次选择;仅已发布日期可点击。
企业软件、云平台与网络安全,关注 AI 收入兑现。 本专题按每期核心主线收录,不把仅有顺带提及的文章全部加入。
9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
9月3日标普500涨1.05%,纳指涨1.40%,VIX回落至14.32。软件ETF涨3.41%,Snowflake涨16.55%、甲骨文涨5.69%,软件与大盘科技成为本轮反弹的主要力量。
强劲财报带动纳指上涨1.57%,半导体指数涨2.33%,均跑赢标普。软件ETF涨7.74%,Salesforce与CrowdStrike分别涨22.58%和20.50%,成为当日最强主线。
最近收盘中道指涨0.98%,标普与纳指综合均涨0.43%,罗素2000涨0.85%。半导体指数和对应ETF仍分别跌0.51%与0.40%,风险偏好改善并不等于芯片重回领涨。
最近收盘中道指涨0.98%,标普与纳指综合均涨0.43%,罗素2000涨0.85%。半导体指数却跌0.51%,软件及其他板块相对活跃,本轮修复不能简单归入单一AI主升行情。
标普与纳指均反弹约0.43%,罗素2000涨0.85%,但半导体指数跌0.51%。软件、通信和可选消费相对活跃,特斯拉受市场报道的许可消息提振涨5.14%,反弹主线并不在芯片。
标普500涨0.65%并创新高,纳指涨0.81%,低于预期的PPI与长债收益率回落提供支持。资金由硬件扩散至软件和网络安全,但小盘及半导体跑输纳指,扩散仍带有选择性。
周五标普500涨0.70%,纳指涨0.99%,但罗素2000跌0.50%,等权标普也小幅下跌。大型科技贡献主要涨幅,苹果和多数半导体承压,指数上涨尚不能代替市场宽度的确认。
标普500涨0.70%,纳指涨1.00%,但等权标普跌0.17%、小盘跌0.48%。亚马逊财报后涨15.32%,苹果因展望不及高预期跌7.35%,上涨高度集中于部分大型科技与基础设施。
道指上涨、标普近乎持平,纳指与半导体显著下跌,美股呈现内部轮动。油价与美债收益率下降虽缓和宏观压力,硬件仍集中去风险,资金转向房地产、软件等板块,小盘参与仍然有限。