美股下跌并非全面退潮而是硬件与软件重新分化
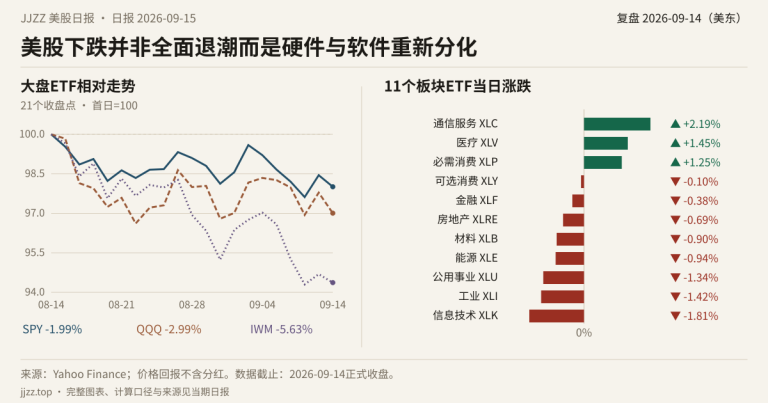
9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
按北京时间期次选择;仅已发布日期可点击。
芯片、设备与算力,关注产业趋势和拥挤交易的区别。 本专题按每期核心主线收录,不把仅有顺带提及的文章全部加入。
9月14日,标普下跌0.48%,但持仓代理中上涨股票仍占多数;半导体与软件的日表现相差近十一个百分点。今天更像是科技内部的相对定价调整,而非所有风险资产同步退潮,中期参与度偏低则限制了这场轮动的修复力度。
标普500跌0.58%,道指跌1.18%,半导体指数却上涨1.30%。能源、公用事业与芯片相对较强,软件和等权标普走弱,VIX升至15.72,不能把局部强势理解为全面风险偏好回升。
8月26日道指跌0.21%,标普跌0.02%,纳指综合跌0.08%,市场整体窄幅震荡。纳指100与半导体指数略涨,七月PCE同比升3.7%、核心同比升3.3%,物价约束仍在。
科技抛售后标普反弹0.32%,纳指综合涨0.66%,半导体指数涨1.44%。AMD、迈威尔及部分互连标的回升,但软件与网络安全ETF继续下跌,修复并没有覆盖全部科技板块。
道指涨0.26%,标普跌0.28%,纳指综合跌0.76%,半导体指数跌2.70%。半导体与大盘成长承担主要卖压,金融、必需消费和通信服务相对较强,反映结构性而非全面回撤。
标普500跌0.69%,纳指跌1.33%,道指仅跌0.22%,半导体指数重挫4.98%。油价与全球长债收益率走高,资金转向能源、医疗和部分软件,市场宽度恶化使防御特征更明显。
标普、道指和纳指分别下跌0.52%、0.51%与0.31%,连续第二日从纪录区回落。半导体指数逆势涨1.64%,但油价再涨约3%、十年期美债收益率升至4.72%,大盘仍受约束。
连续两日上冲后道指再创新高,但标普微跌、纳指回落0.8%,大型科技出现分化。英伟达受芯片采购消息提振,AMD承压,十年期美债收益率回落至4.61%,未形成新的利率冲击。
道指涨0.46%,标普近乎持平,纳指跌0.64%,半导体指数跌4.25%。资金从硬件转向房地产、材料和软件,等权标普涨0.78%,宽度好于科技指数,但联储会议与地缘风险仍在。
道指上涨、标普近乎持平,纳指与半导体显著下跌,美股呈现内部轮动。油价与美债收益率下降虽缓和宏观压力,硬件仍集中去风险,资金转向房地产、软件等板块,小盘参与仍然有限。