市场广度偏弱之下芯片回升仍难构成全面修复
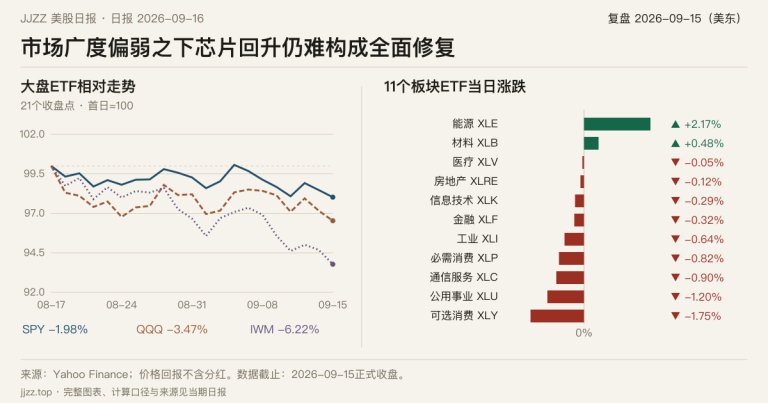
标普500收跌0.45%,半导体虽逆势回升,却没能带动多数股票转强。十年期美债收益率收在5.00%,能源与网络安全成为少数亮点;议息前的市场更像选择性防守,而不是风险偏好重新扩张。
按北京时间期次选择;仅已发布日期可点击。
指数之外,观察等权、小盘与上涨参与度。 本专题按每期核心主线收录,不把仅有顺带提及的文章全部加入。
标普500收跌0.45%,半导体虽逆势回升,却没能带动多数股票转强。十年期美债收益率收在5.00%,能源与网络安全成为少数亮点;议息前的市场更像选择性防守,而不是风险偏好重新扩张。
周末没有新的美股常规交易,9月11日标普500反弹0.86%,VIX回落11.21%。油价从隔夜高位回落提供支持,但核心CPI环比0.3%高于调查预期,利率约束仍未消失。
美股四连跌后反弹,标普500涨0.86%,纳指涨0.96%,VIX回落11.21%。油价回落和CPI贴近预期支撑修复,但核心CPI环比0.3%高于调查预期,反弹尚非风险解除。
劳动节没有新的常规交易,最近一次收盘中标普500跌0.38%,道指跌0.51%。半导体指数反涨3.38%,八月非农新增16.2万人,休市期间应继续沿用明确标注日期的旧行情。
9月3日标普500涨1.05%,纳指涨1.40%,VIX回落至14.32。软件ETF涨3.41%,Snowflake涨16.55%、甲骨文涨5.69%,软件与大盘科技成为本轮反弹的主要力量。
道指、标普和纳指分别反弹0.56%、0.46%和0.45%,罗素2000上涨1.13%。油价与美债收益率基本持平,板块轮动和市场宽度改善支持反弹,但软件ETF仍跌2.60%。
道指涨0.26%,标普跌0.28%,纳指综合跌0.76%,半导体指数跌2.70%。半导体与大盘成长承担主要卖压,金融、必需消费和通信服务相对较强,反映结构性而非全面回撤。
最近收盘中道指涨0.98%,标普与纳指综合均涨0.43%,罗素2000涨0.85%。半导体指数却跌0.51%,软件及其他板块相对活跃,本轮修复不能简单归入单一AI主升行情。
标普与纳指均反弹约0.43%,罗素2000涨0.85%,但半导体指数跌0.51%。软件、通信和可选消费相对活跃,特斯拉受市场报道的许可消息提振涨5.14%,反弹主线并不在芯片。
美股结束三连跌,道指、标普和纳指分别上涨0.22%、0.21%与0.16%。财政部扩大长久期国债回购后,长债收益率回落,但纳指100仍跌0.22%,反弹并未覆盖全部成长资产。